Informazioni di Base

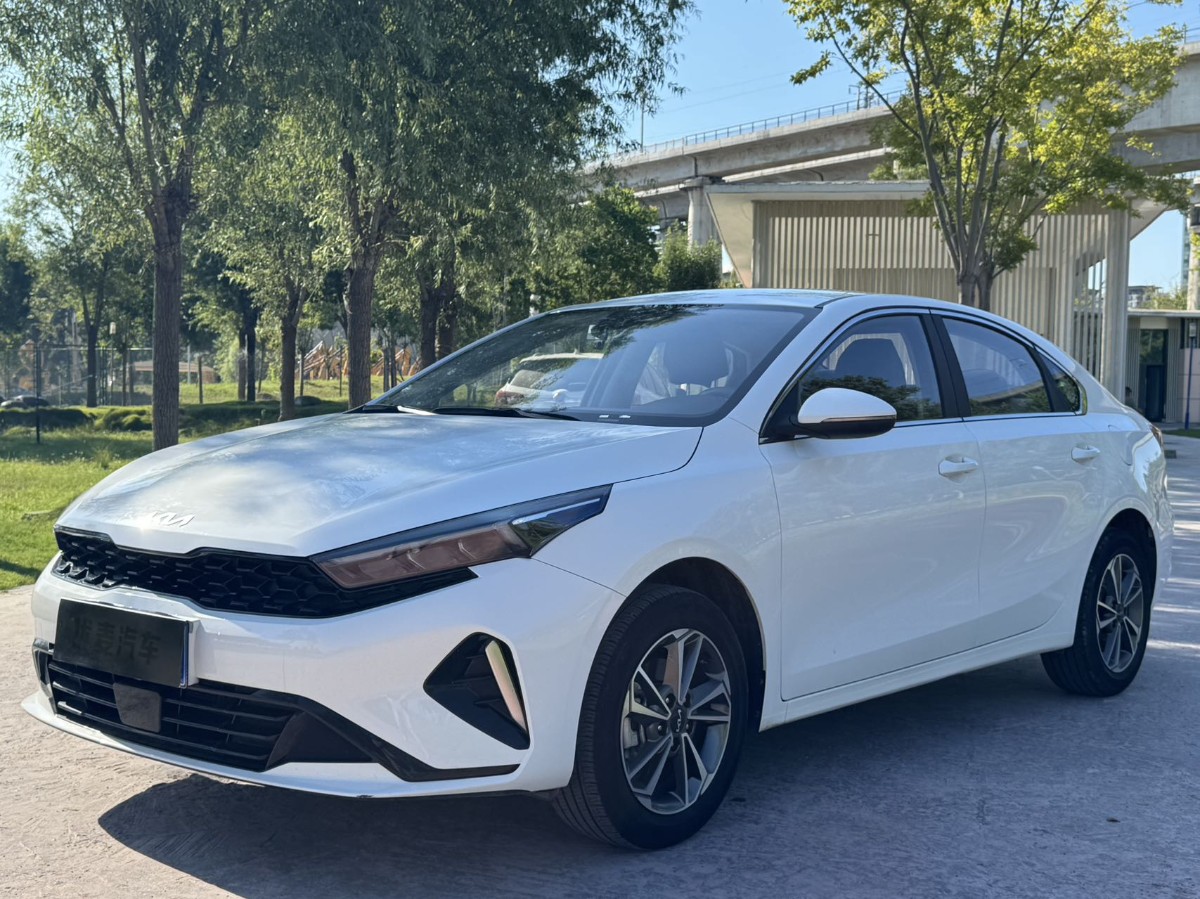
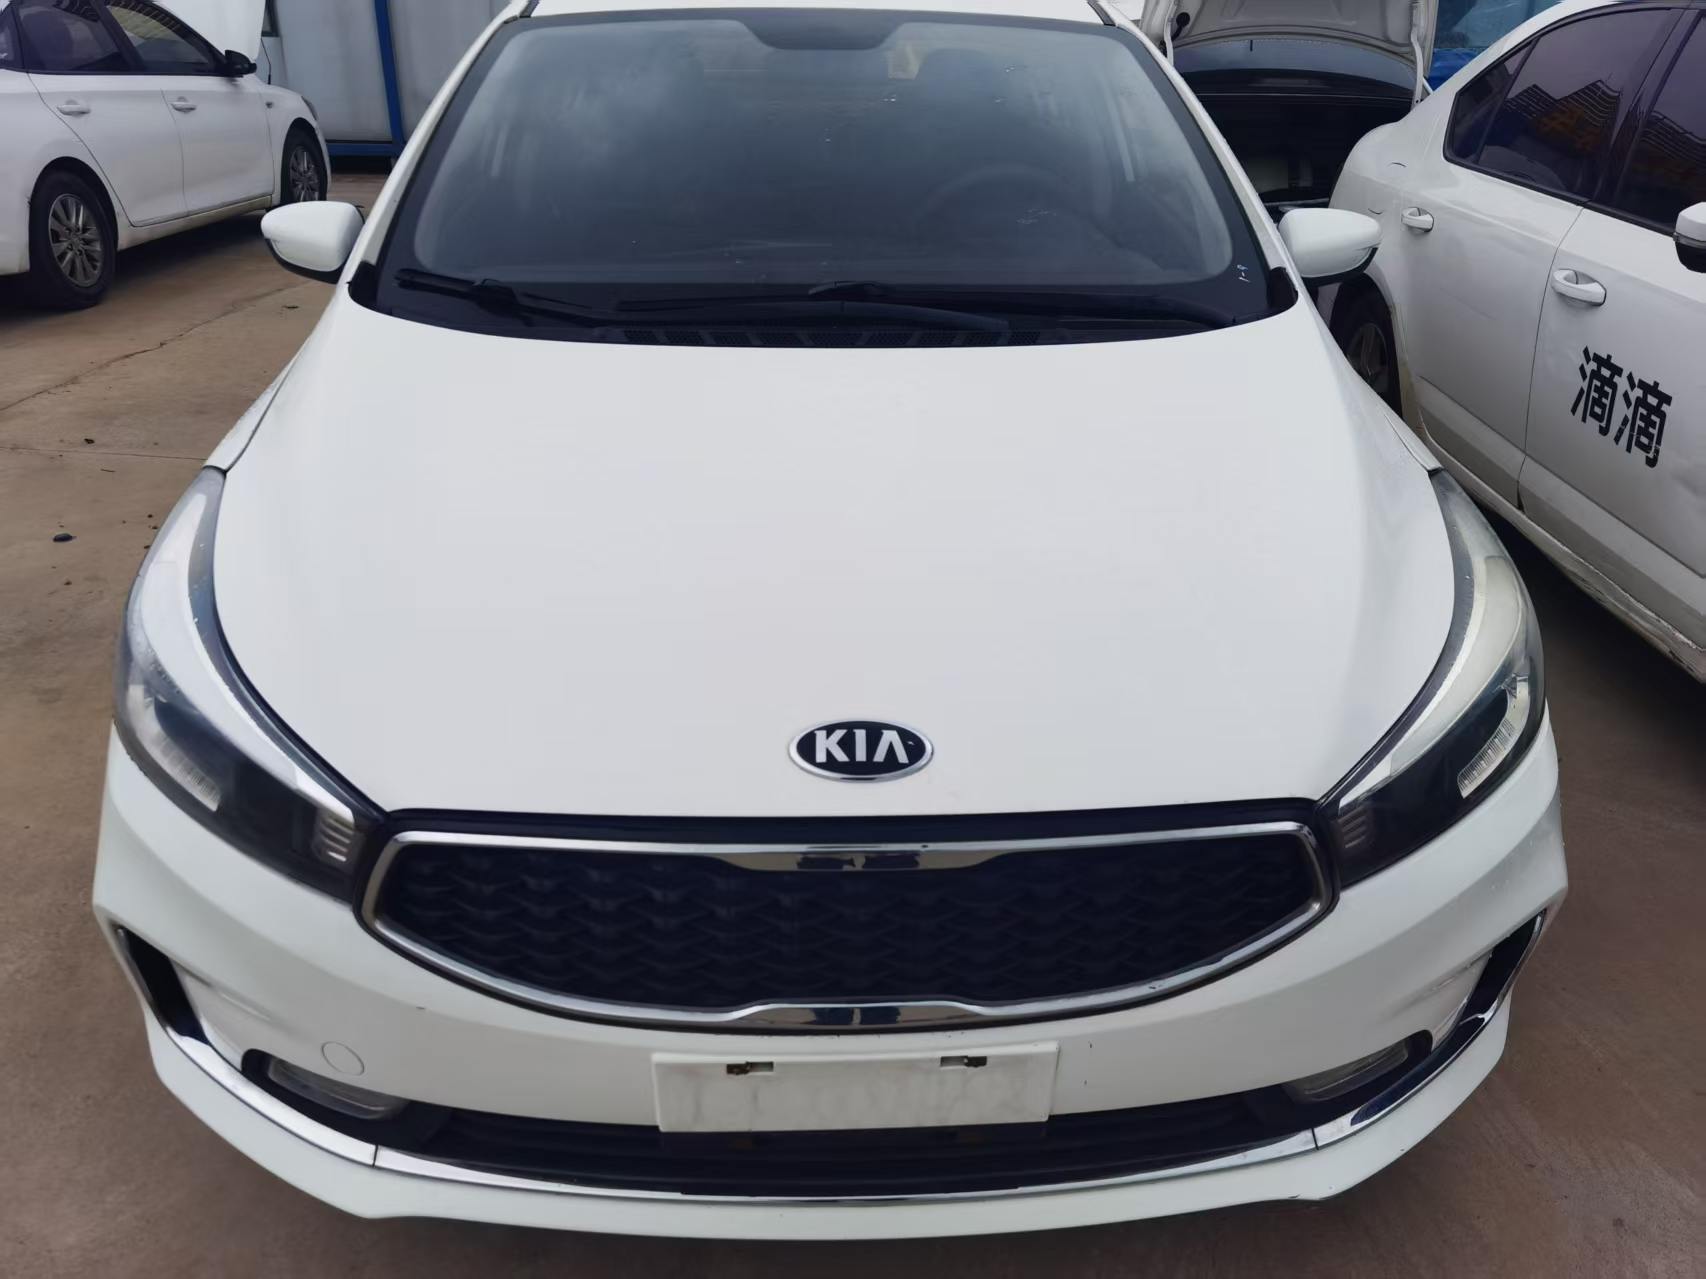
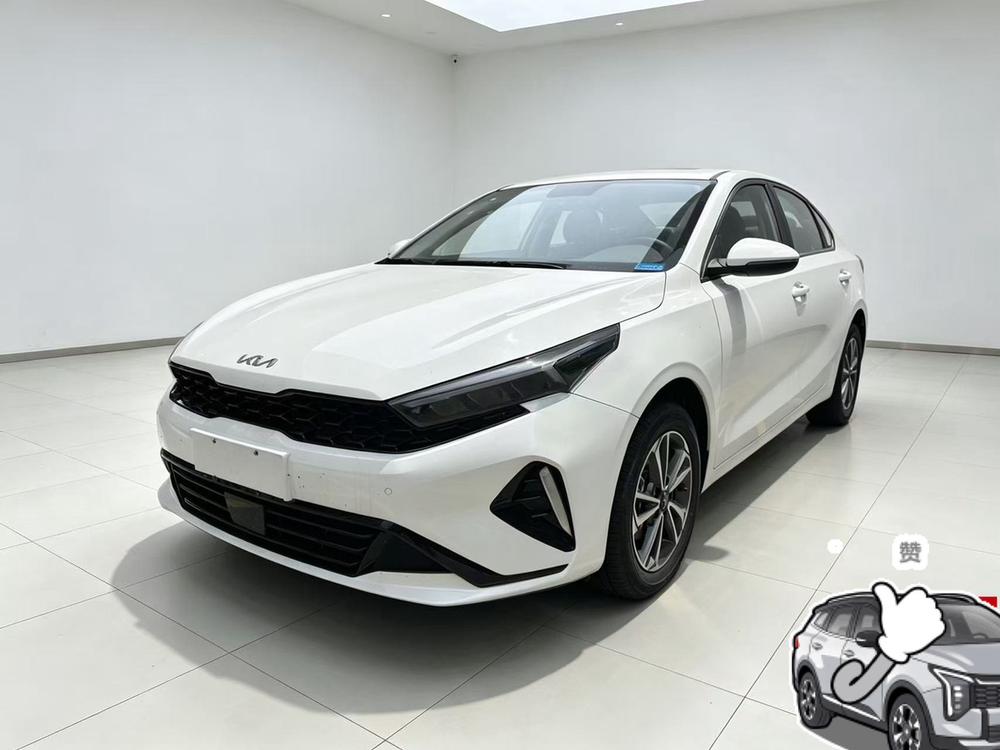
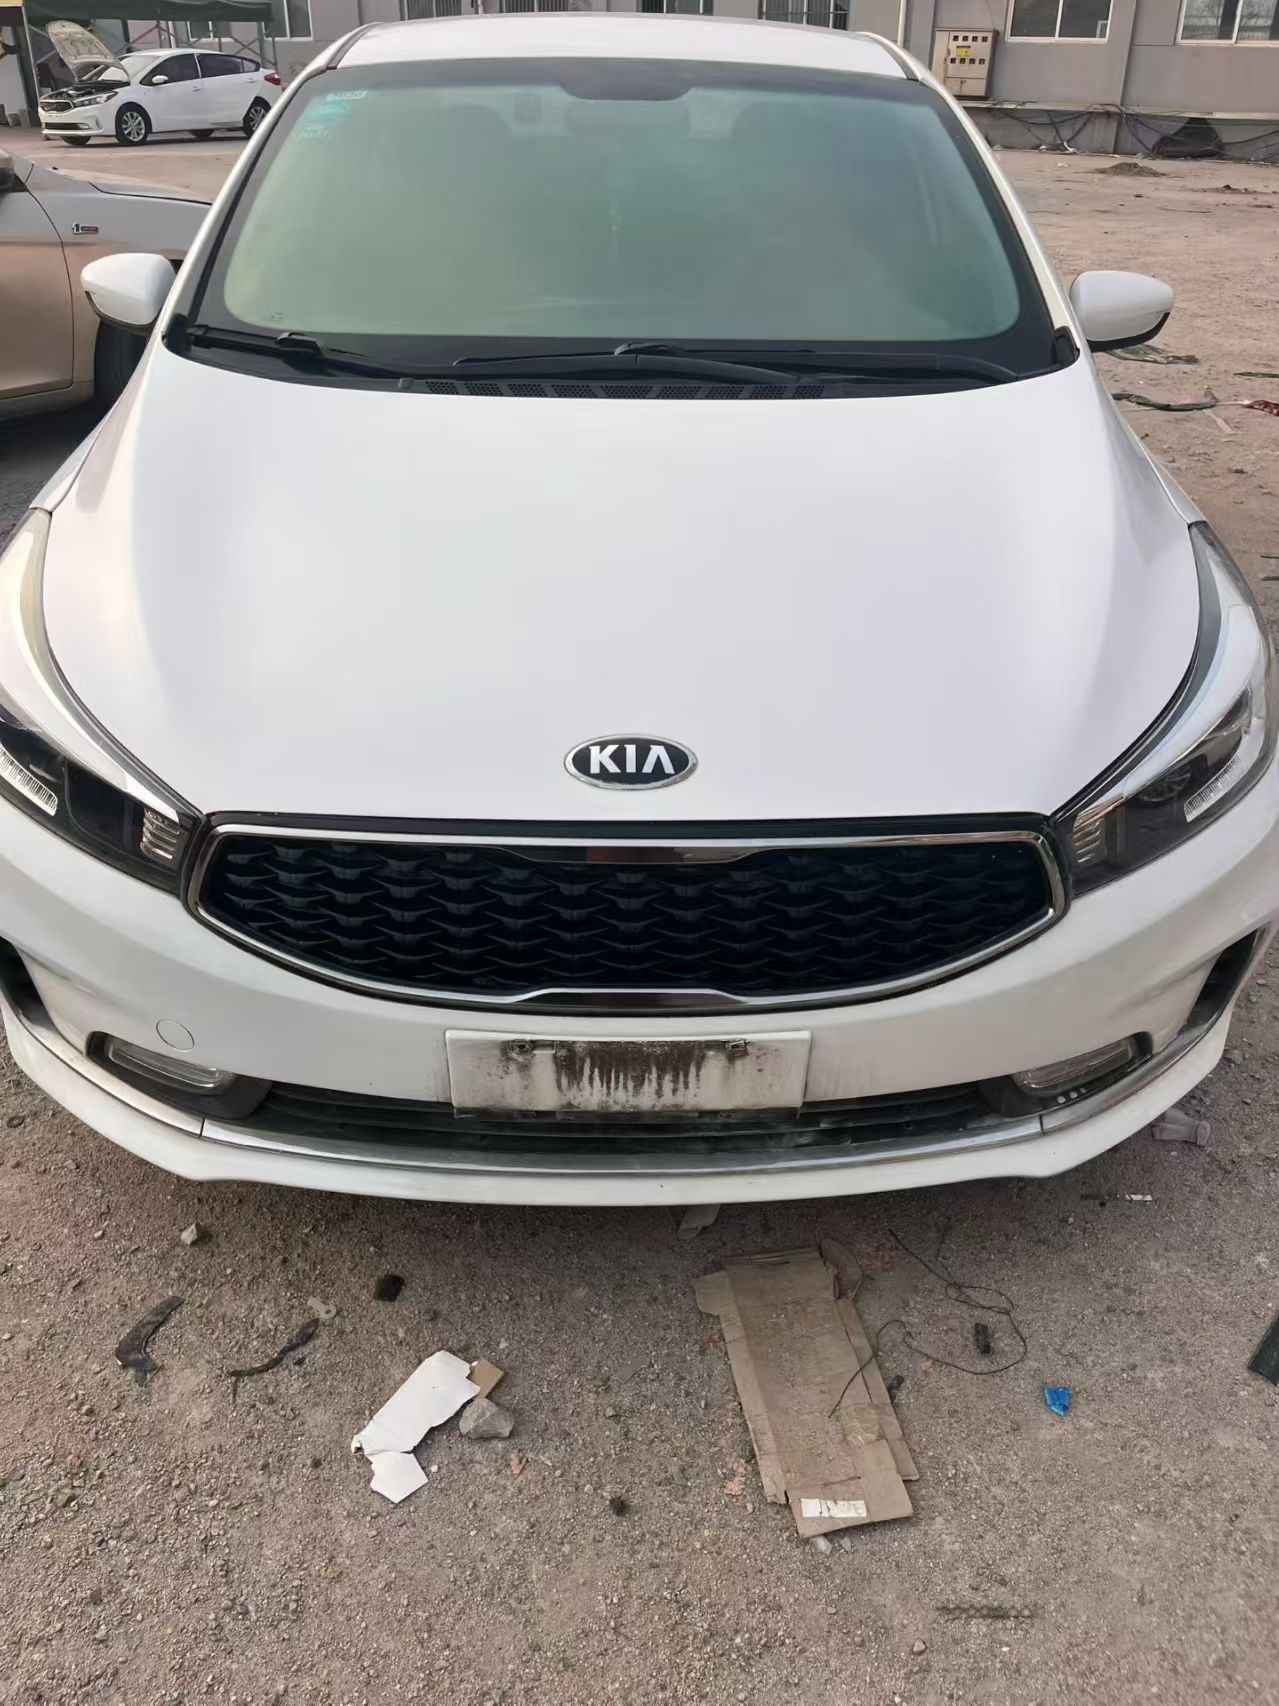
MarcaKia
SerieK3
Anno2018
Prima Registrazione2018/10
Chilometraggio97,700km
Numero di Trasferimenti1volte
CarburanteGasoline
TrasmissioneManumatic
Motore1.6L 128 L4
Colore
Posti-

Descrizione Condizione

75% new

Inspection revealed that the vehicle has been ruled out as a major accident vehicle, a flood-damaged vehicle, or a fire-damaged vehicle. The exterior has minor scratches and damage, the interior is clean with normal wear, the frame is undamaged, the engine shows normal wear, the transmission shifts smoothly, and all electrical fluid levels are normal.

Taoche Direct Sales

Domande frequenti

Altro

Quando un acquirente B2B effettua un acquisto in grandi quantità, può richiedere di unire i costi dei ricambi e il prezzo del veicolo in un'unica fattura commerciale per ridurre i dazi complessivi?

No, non è possibile. Questo è un grave illecito doganale. I veicoli completi (Codice HS 8703) e i ricambi per auto (Codice HS 8708, ecc.) sono soggetti a tassi di importazione completamente diversi. Unire le fatture non solo porterà al rifiuto della fattura da parte della dogana, ma potrebbe anche esporvi a accuse di frode fiscale nel porto di destinazione.
Perché le spese di spedizione marittima delle auto elettriche usate (EV) sono generalmente più alte rispetto a quelle delle auto a combustione interna (ICE)?

Le auto elettriche sono classificate come merci pericolose di classe 9 a causa delle grandi batterie al litio. Le compagnie di navigazione hanno requisiti rigorosi per il posizionamento e le misure di isolamento antincendio, e alcune navi RoRo limitano o rifiutano l'accettazione di EV usate. Pertanto, le EV devono spesso essere trasportate in container speciali, con costi di prenotazione più elevati e spese aggiuntive per la gestione delle merci pericolose.

Se la dogana del paese di destinazione valuta il veicolo a un importo superiore alla vostra fattura commerciale, chi ne è responsabile?

La dogana del paese di destinazione ha il diritto di non accettare la fattura commerciale e di rivalutare il valore della merce in base al proprio database interno (come il libro rosso delle valutazioni doganali). Le tasse doganali aggiuntive derivanti da ciò sono una questione di politica del paese importatore e sono completamente a carico dell'acquirente (importatore).