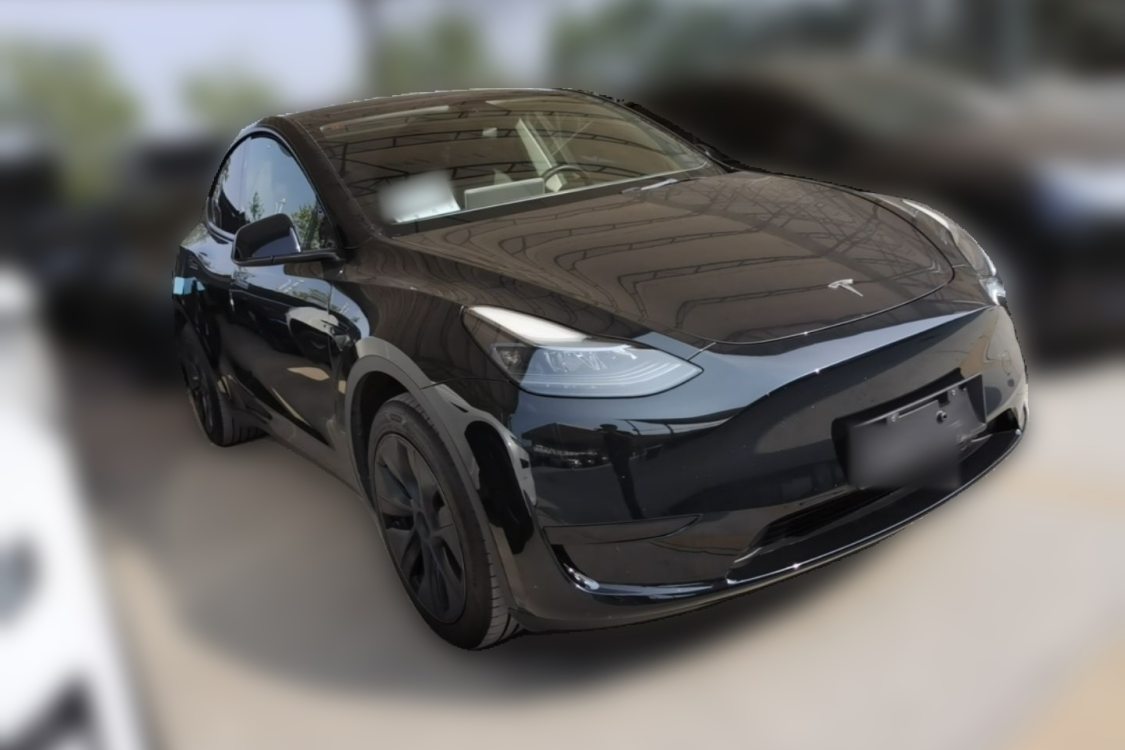
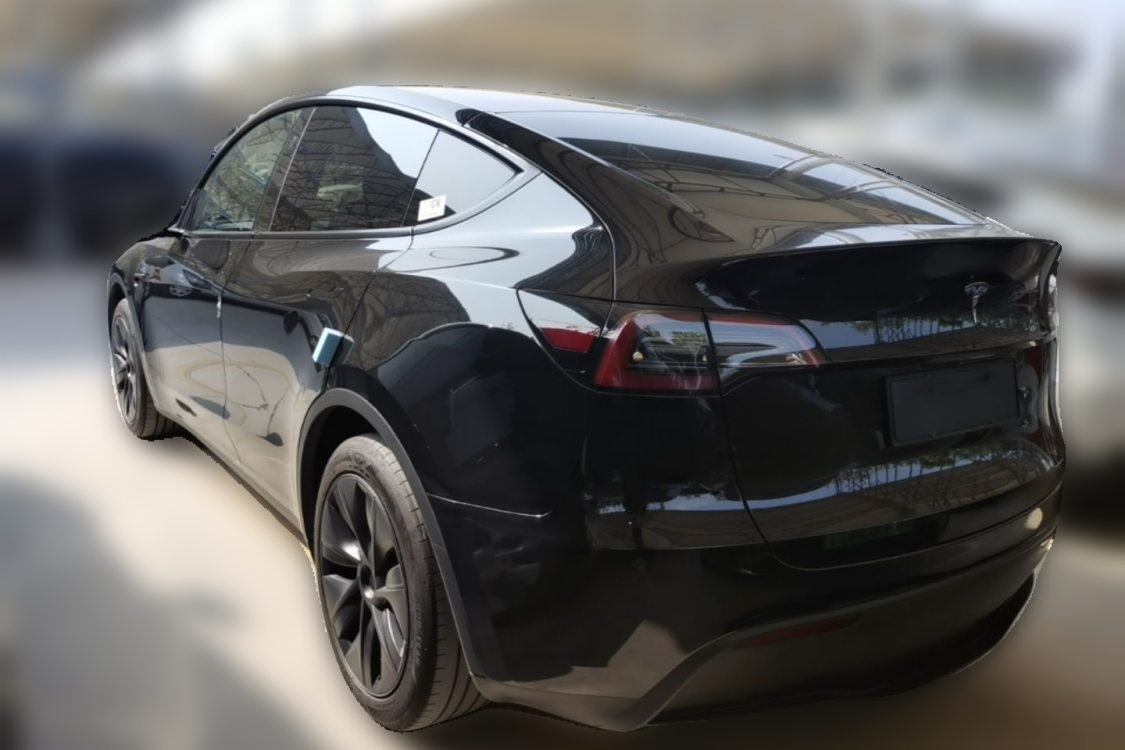
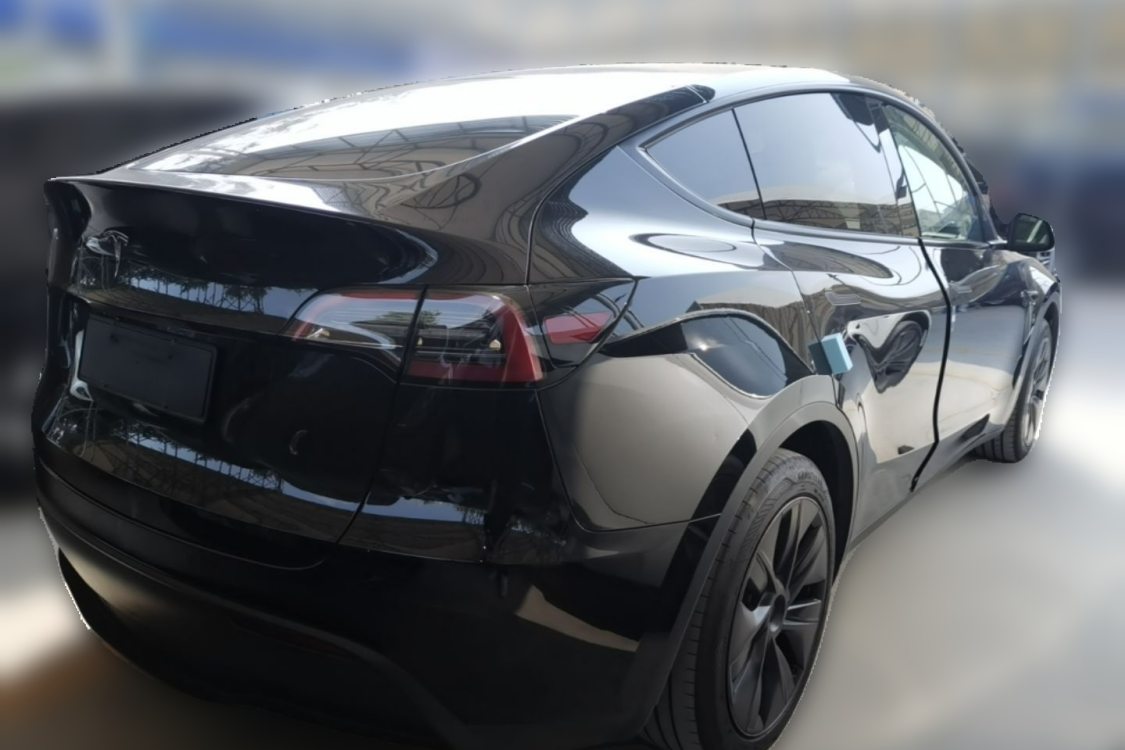
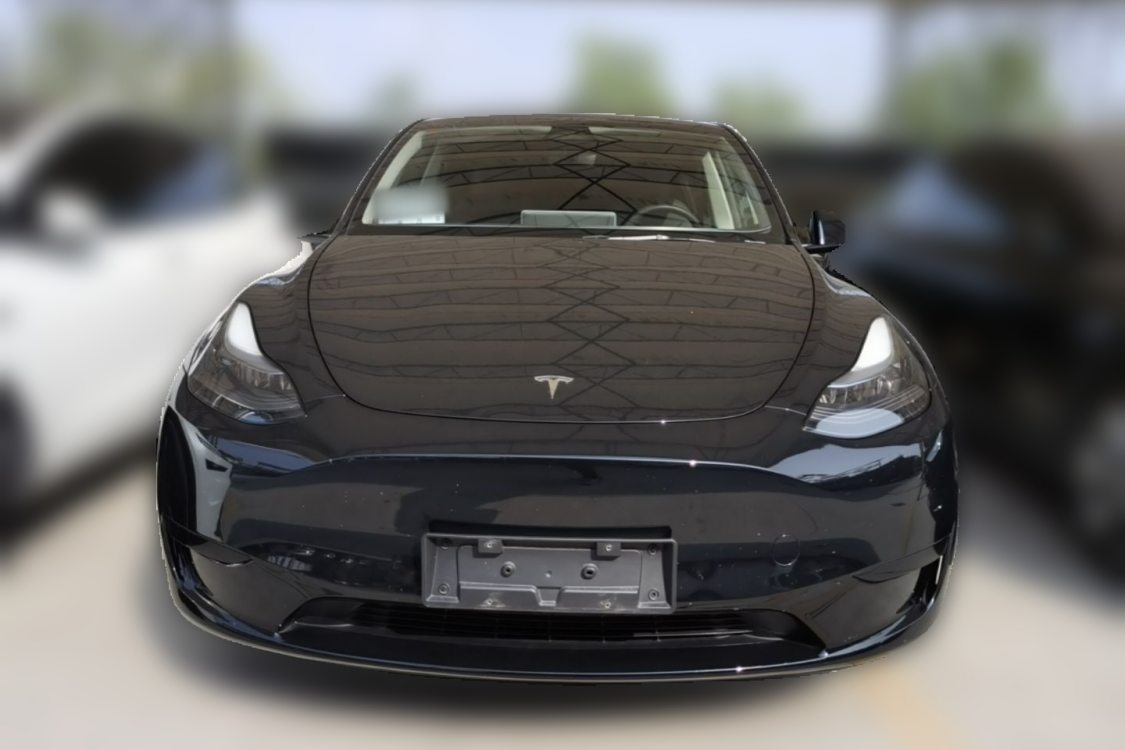
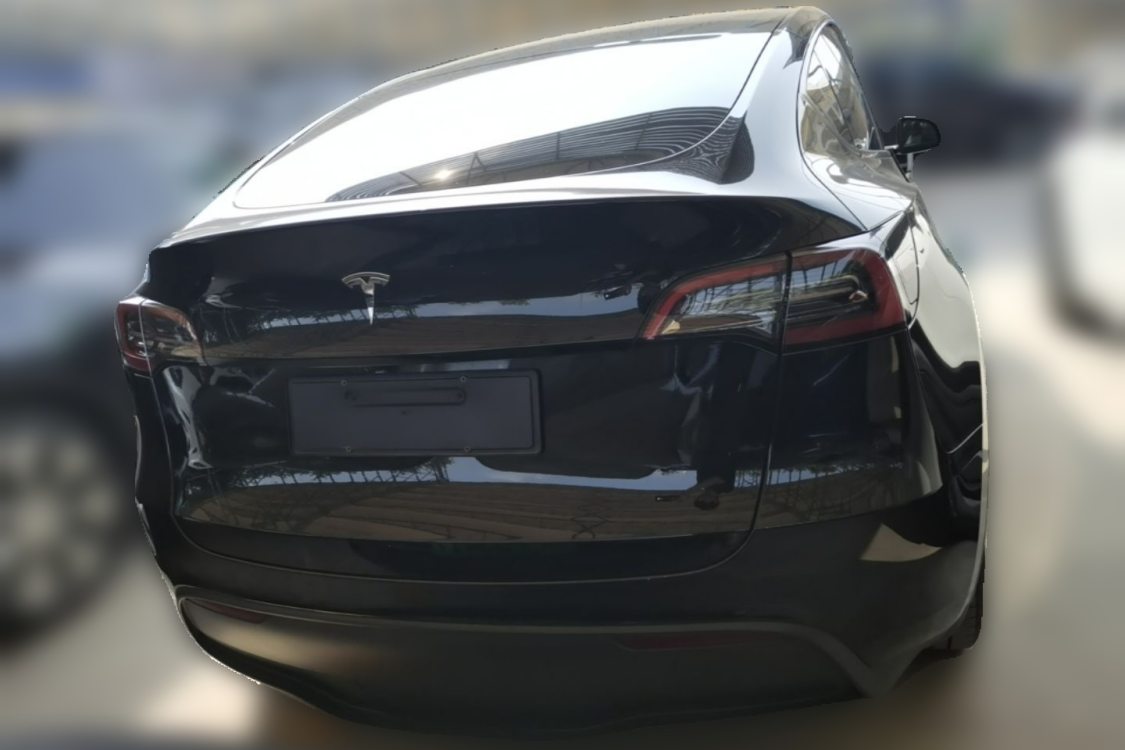
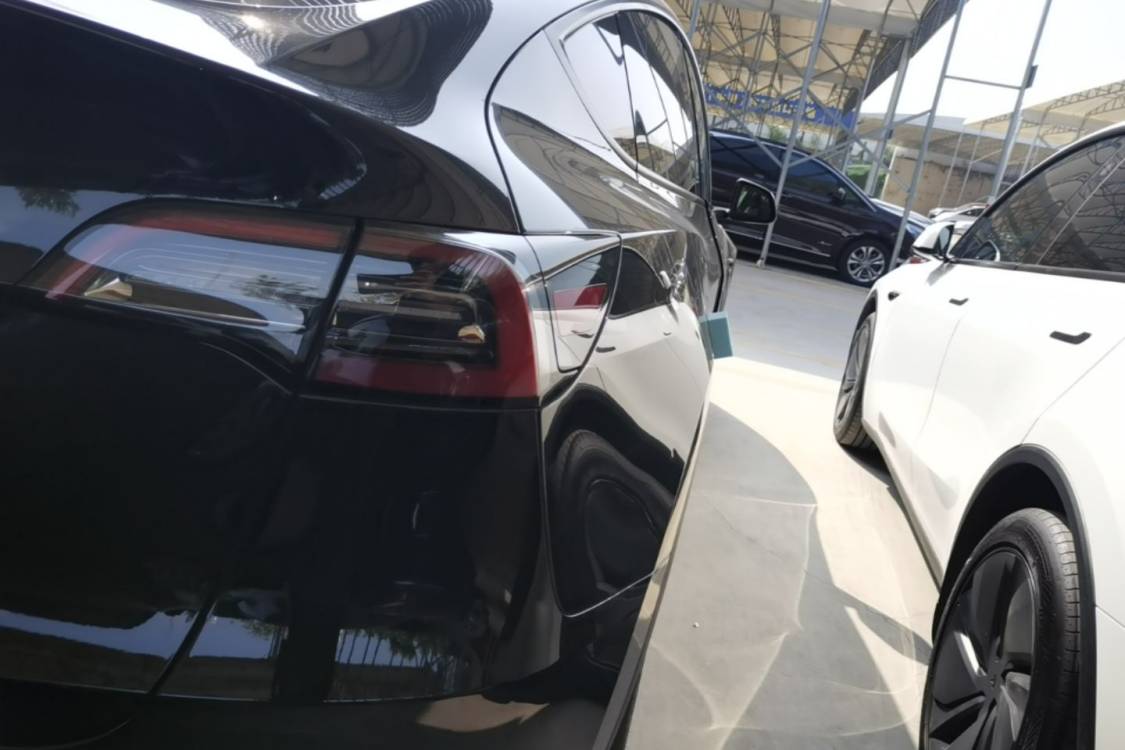
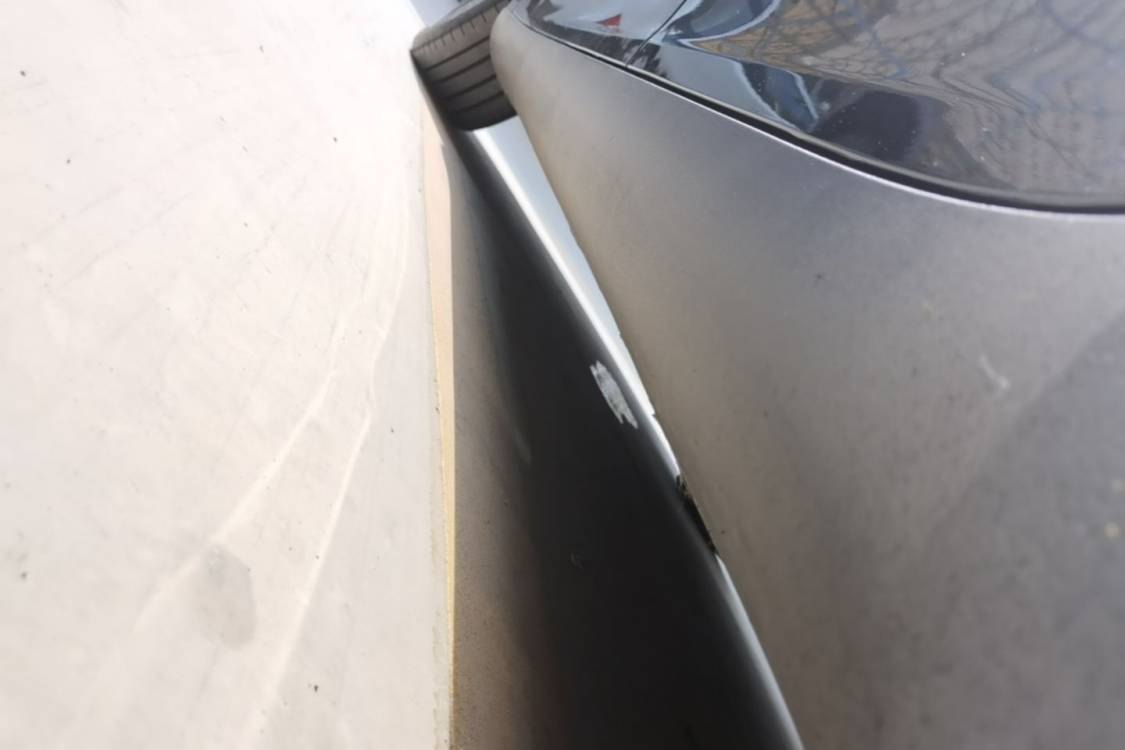
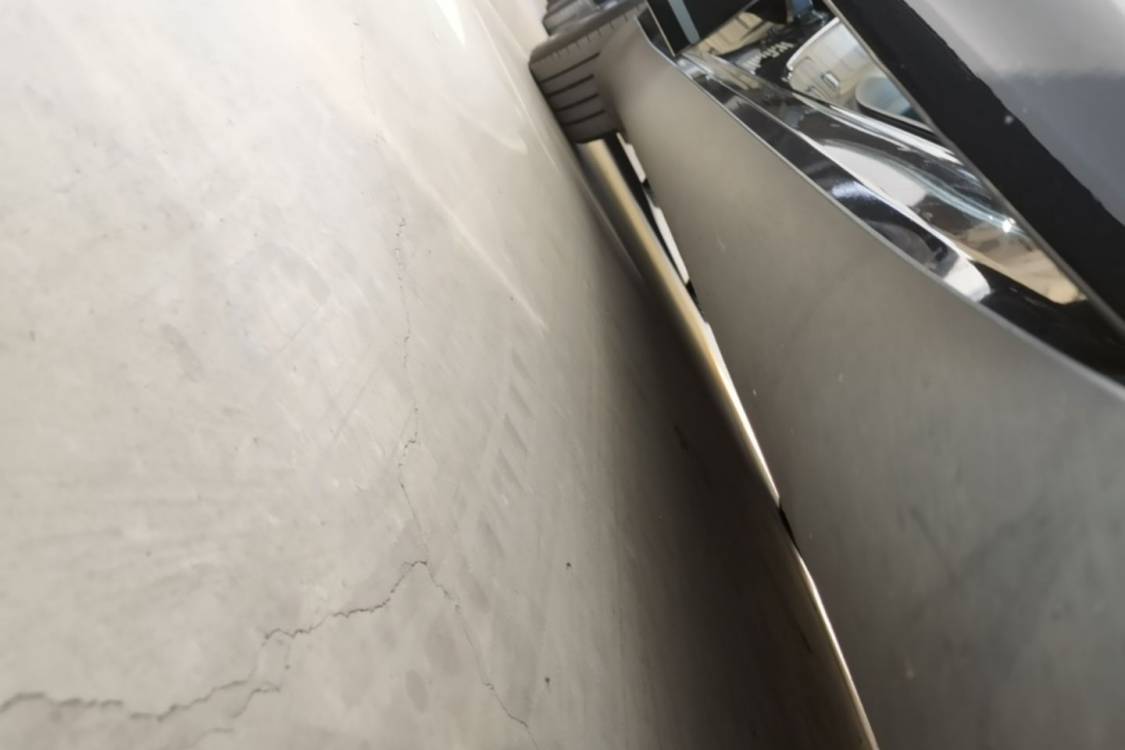
Quante volte questa auto ha avuto incidenti? Come posso controllare i registri dei risarcimenti?
Utilizza app per il controllo del credito (come Check Doctor o Ant Queen) per ottenere il registro completo degli incidenti.
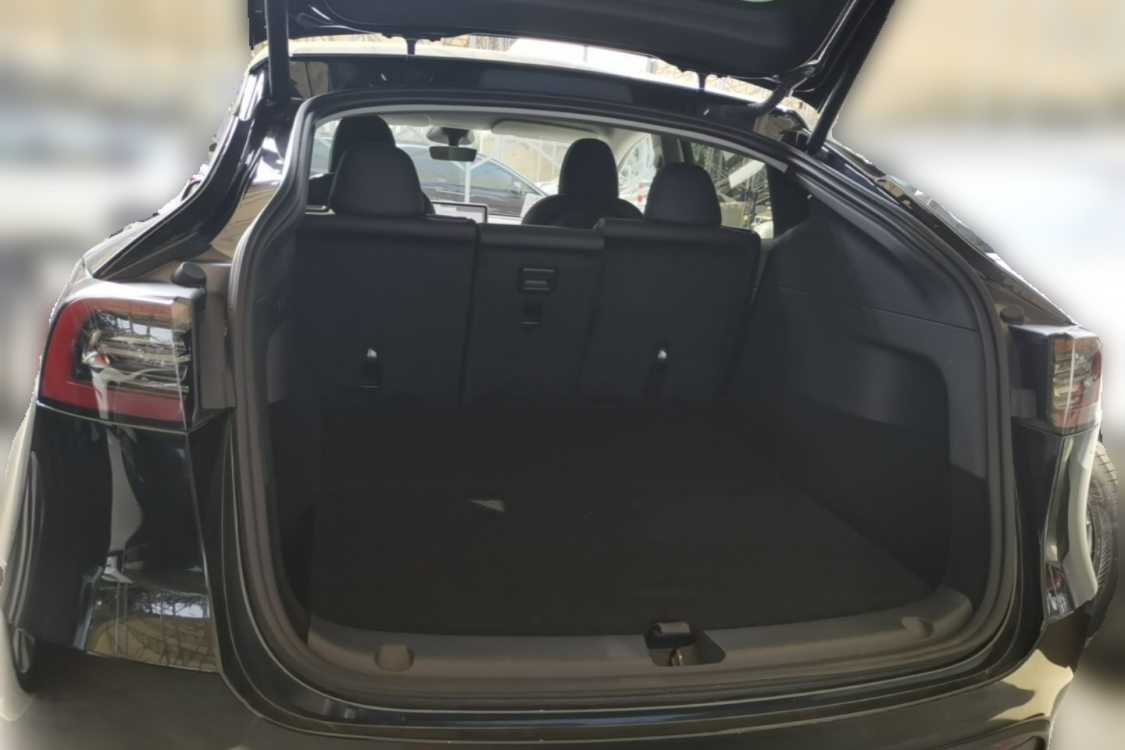
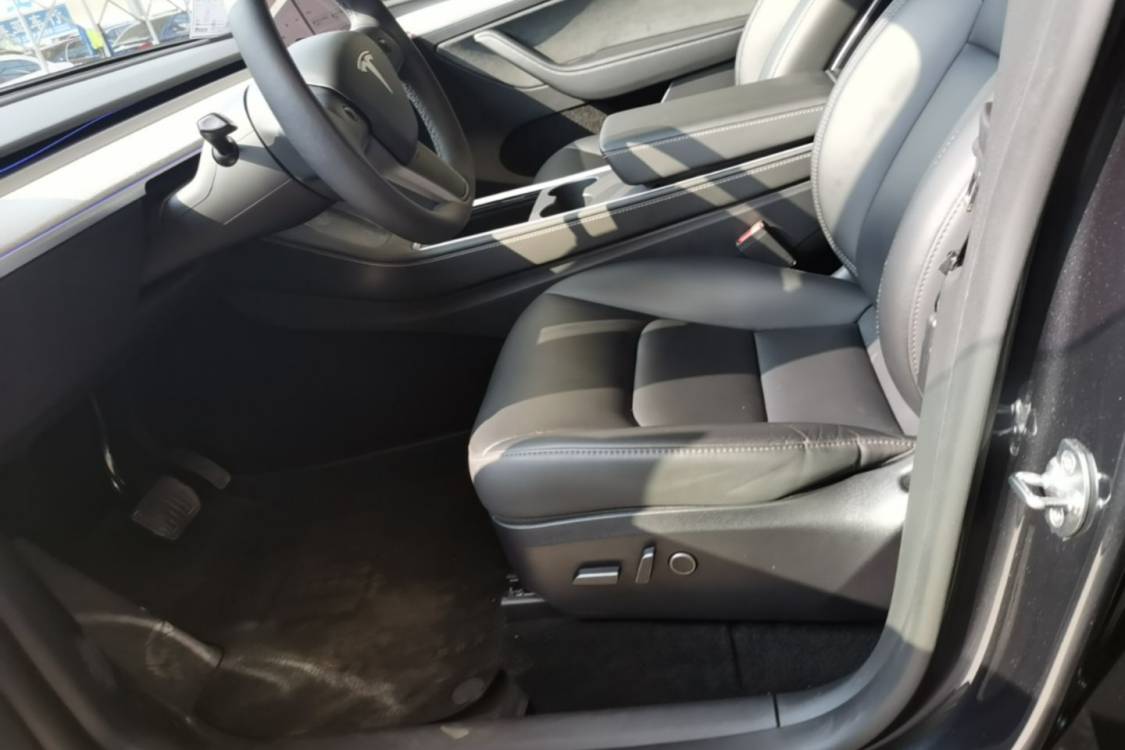
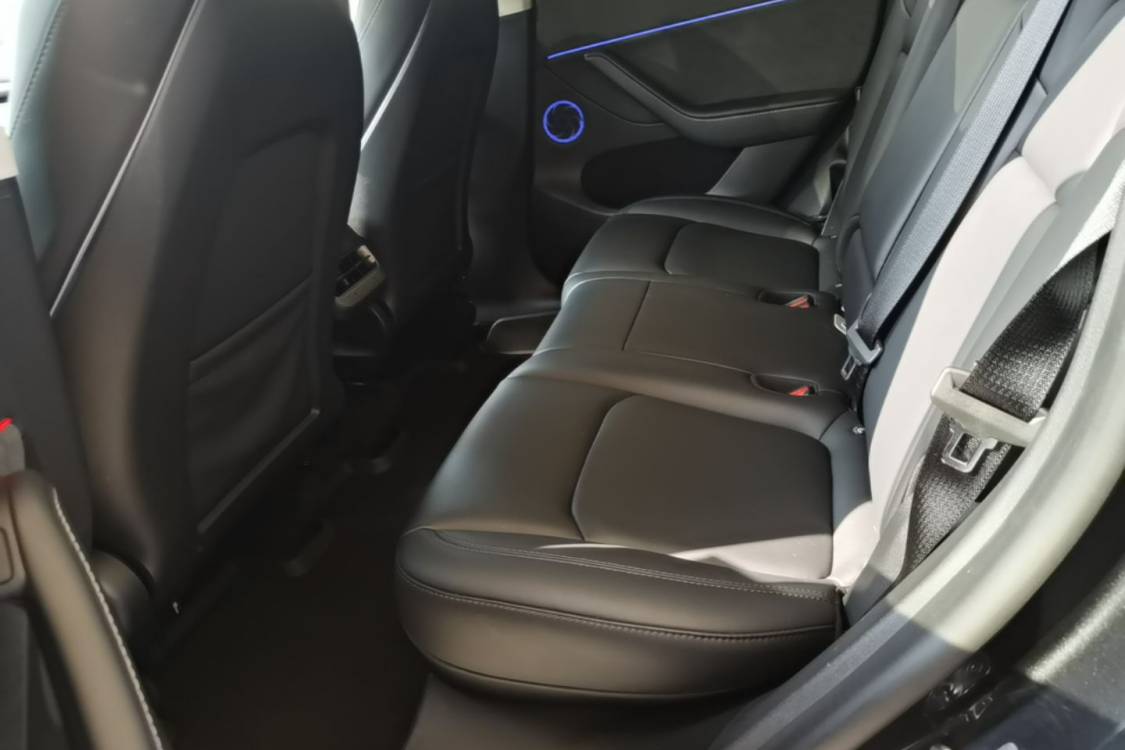
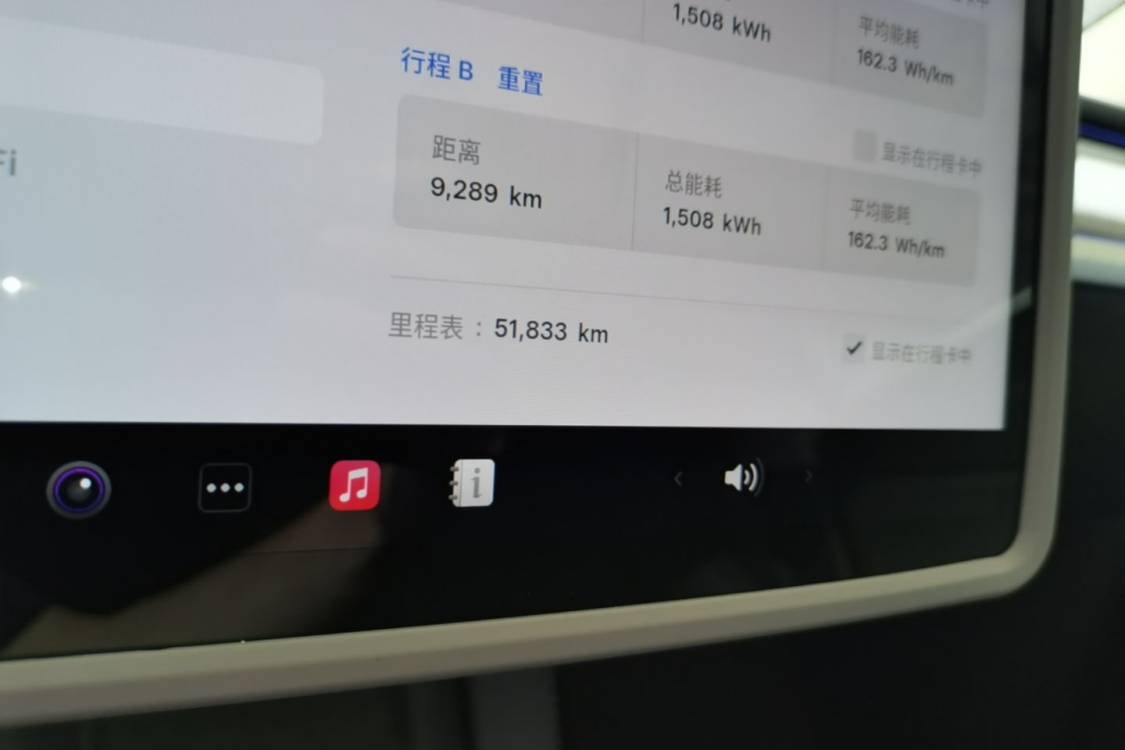
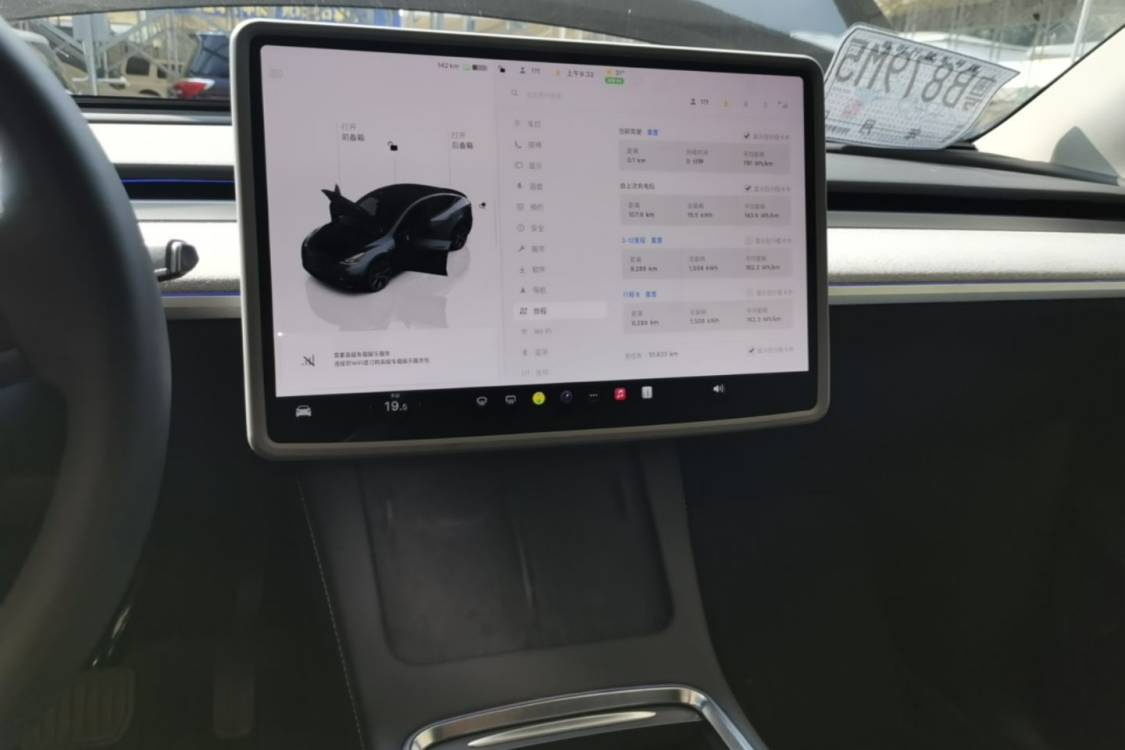
Vehicle performance is good. No accident-related damage or repairs to structural, reinforcing, or outer panel components. Battery/motor/electronic control system has no damage.
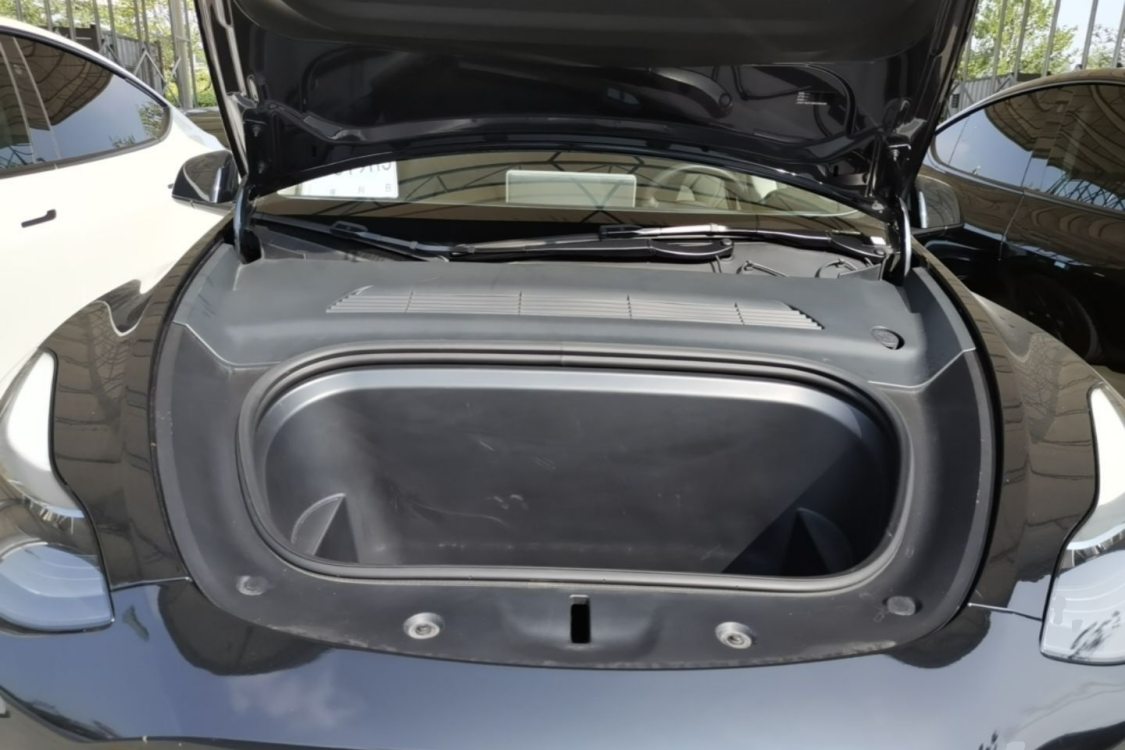
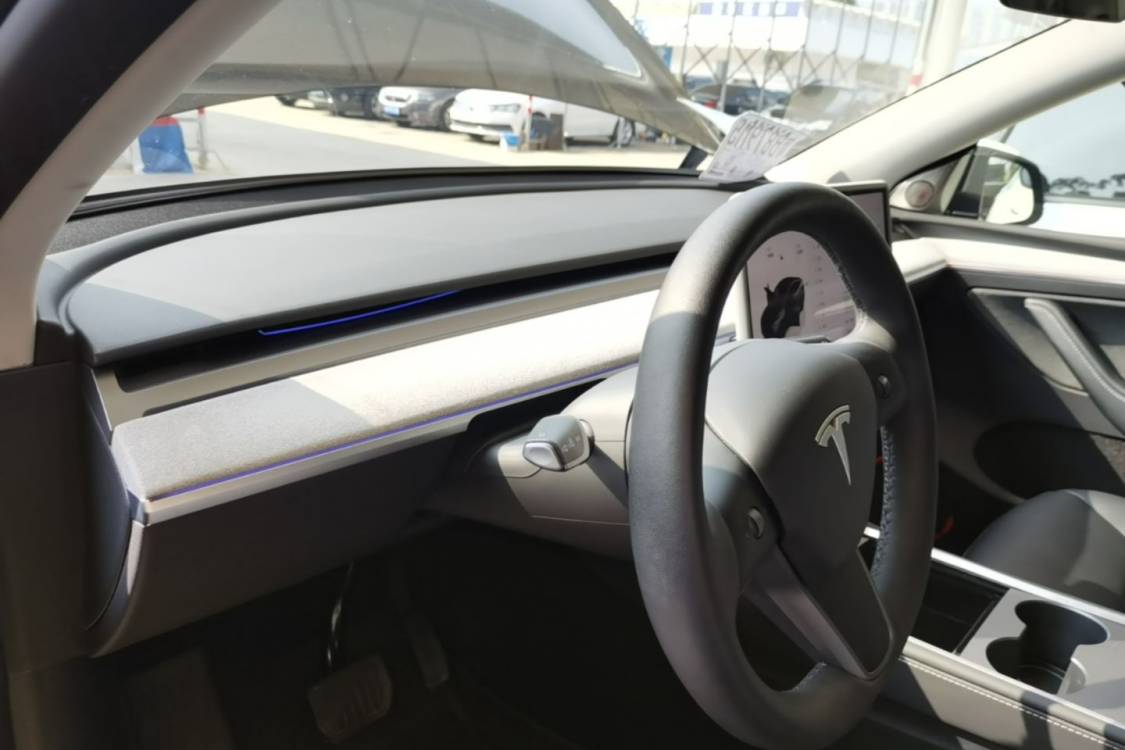
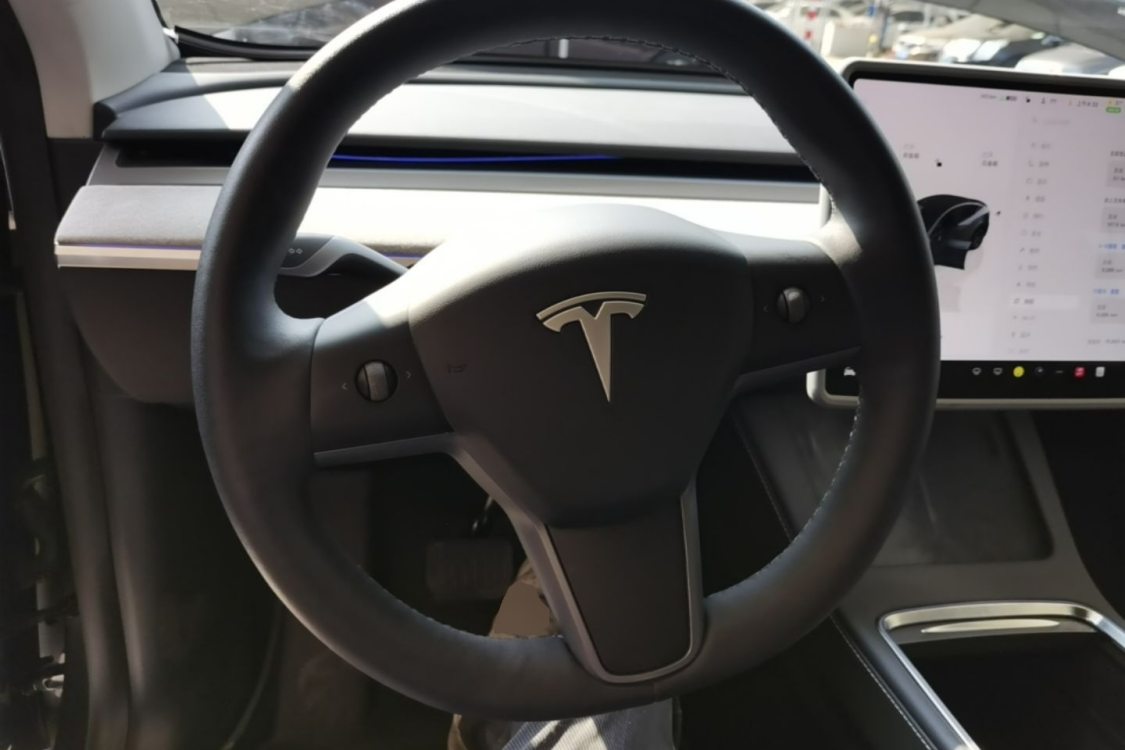
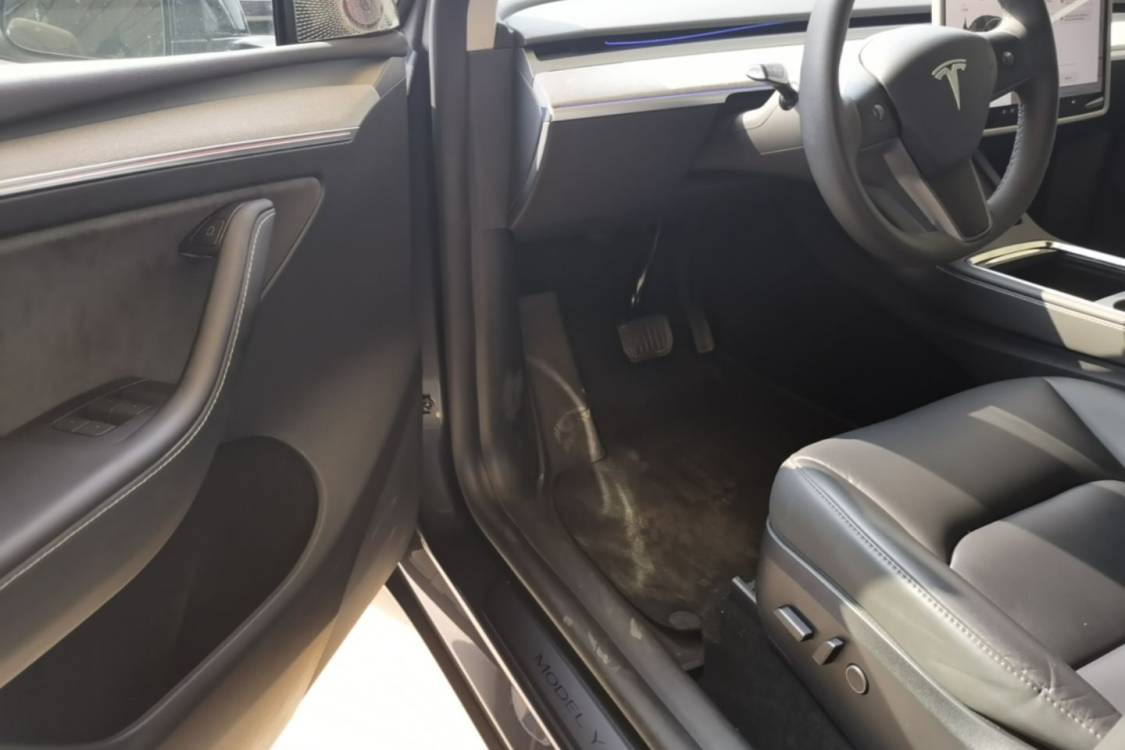
Accident inspection: no damage to main structure, reinforcing components, outer panels, or hinges. Battery/motor/electronic control system inspection: normal. Engine bay inspection: key mechanical components normal. Exterior: none. Interior: most features normal, airbags normal, seatbelts normal, dashboard normal, instrument cluster normal, lighting system normal. Startup inspection: main components normal. Onboard tools: none.
Utilizza app per il controllo del credito (come Check Doctor o Ant Queen) per ottenere il registro completo degli incidenti.
Le tre opzioni principali hanno costi e protezioni molto diversi: Bonifico bancario (T/T): il metodo più comune. Struttura sicura: 20–30% di acconto all'ordine, saldo dopo l'ispezione e prima della spedizione. Usa sempre il conto aziendale dell'esportatore, mai conti personali. Il bonifico offre poca protezione in caso di contestazione — per questo la suddivisione del pagamento è fondamentale. Lettera di credito (L/C): la protezione massima — la banca paga solo quando vengono presentati i documenti concordati (ispezione, polizza, conoscimento). Costi: 1–3% del valore, più adatto a operazioni sopra i 30.000 EUR. Escrow via piattaforma: terze parti come le piattaforme B2B note trattengono i fondi fino alla conferma di ricezione. Commissioni 0,5–2%. Attenzione: usa solo piattaforme riconosciute, mai «escrow» suggeriti dallo stesso venditore. Consiglio pratico: per importi fino a 15.000 EUR, bonifico suddiviso + ispezione indipendente prima del saldo offre il miglior equilibrio tra costo e sicurezza. Per cifre maggiori, valuta la lettera di credito.
Questo è un rischio di forza maggiore. Richiederemo che la carica della batteria (SOC) sia mantenuta tra il 30% e il 50% prima dell'imbarco e assicureremo il trasporto marittimo con una polizza all-risk sotto i termini CIF. Se la batteria subisce un danno totale a causa di temperature anomale nella stiva, sarà l'assicurazione a risarcire.