如何确保出口许可证上的申报货值与商业发票完全一致,避免涉嫌低报避税?
我们的法务红线是:中国海关报关单、出口许可证、商业发票及银行收汇水单上的金额必须做到四单一致。我们坚决拒绝为了协助买方逃避目的国关税而开具“低报虚假发票”的违法行为。
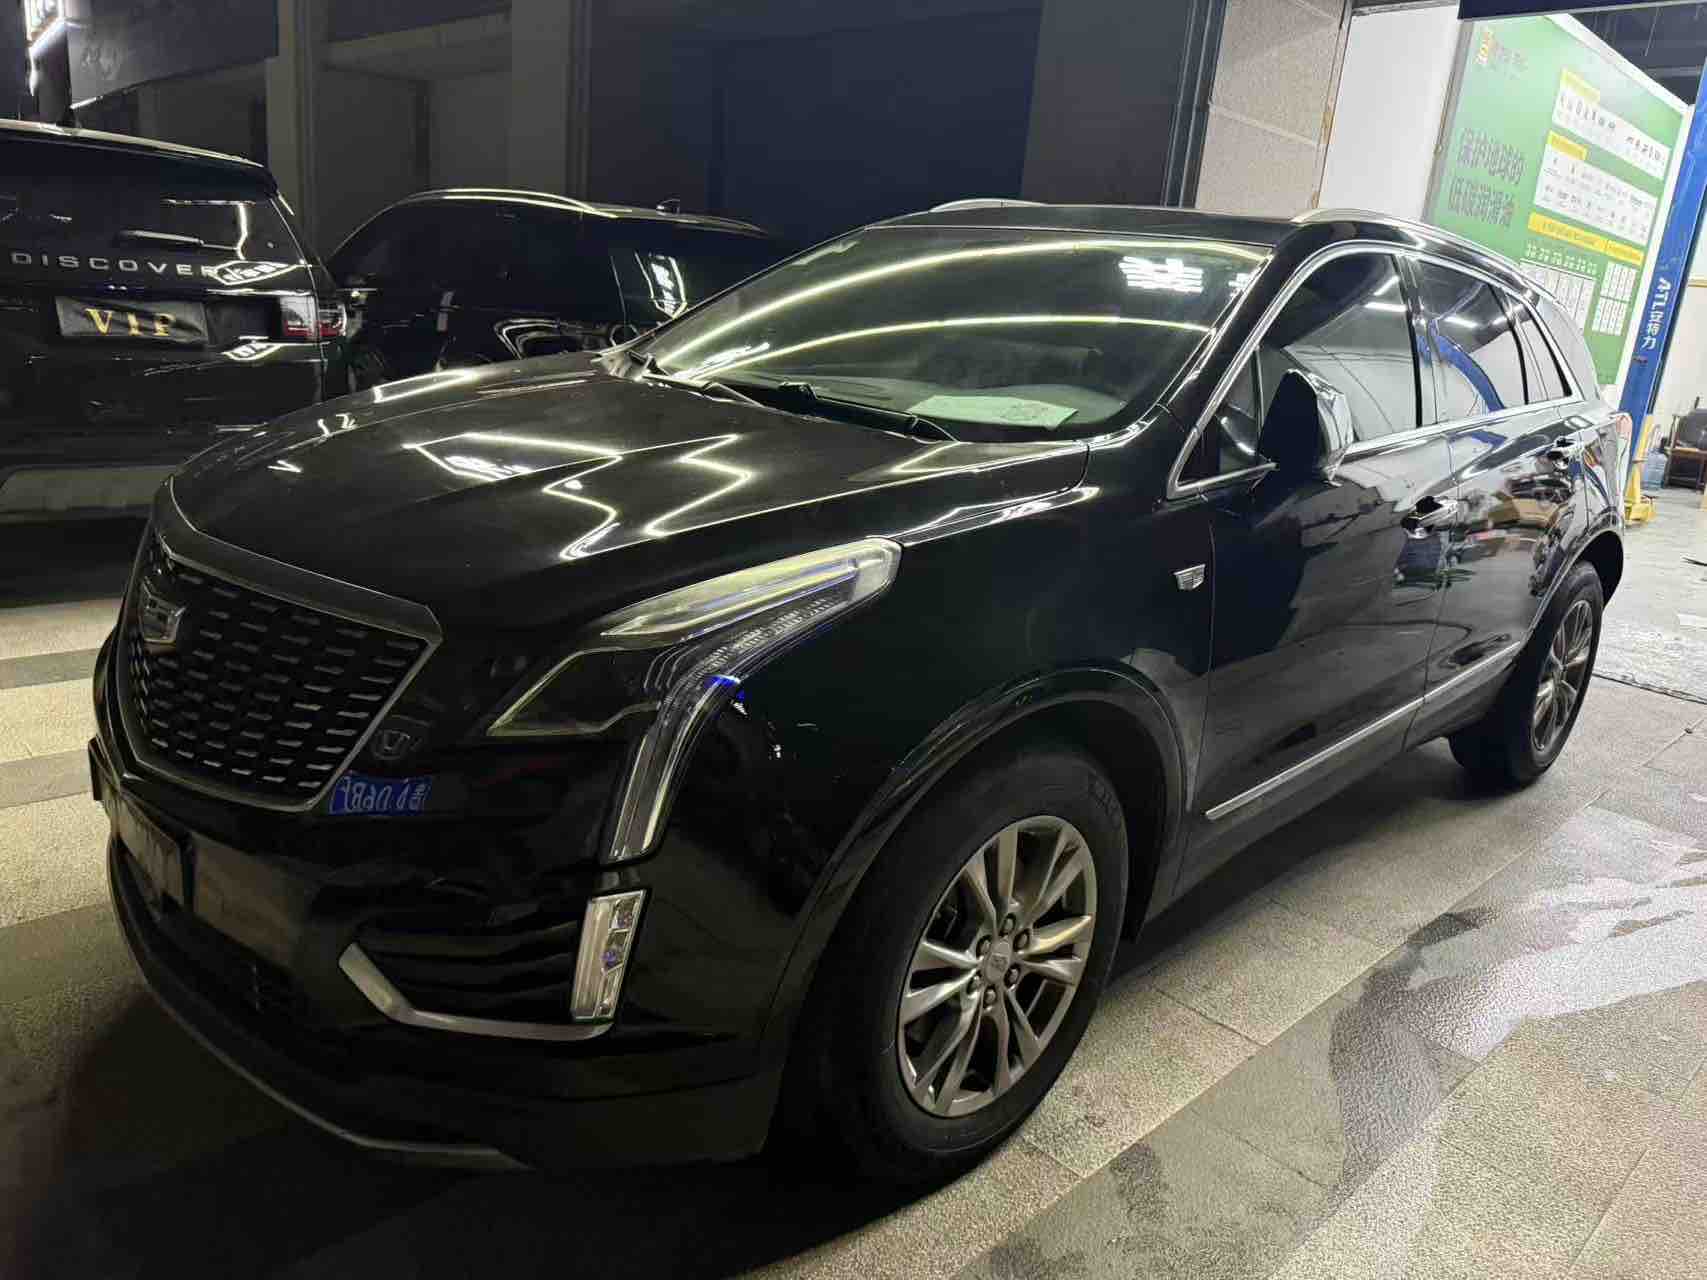
【车 型】XT5 【车架号尾】007859 【车辆款型】21款28T两驱豪华 【上牌日期】20-9 【生产日期】20-7 【入库成本价】 【市场收购价】 【售卖价区间】 【排 量】2.0T 【表显公里】8.9万真实 【保险时间】26-8 【年检时间】26-9 【车辆颜色】黑 【车辆配置】以实车为准 【过户次数】1/2过一手指标待销售 【车所在地】到店 【当前车辆 状态】钥匙2把,行驶证到店、大本到店 【漆面需要整备】清洗-检查 【内饰需要整备】 【发动机变速箱】 【详细车况】左后门换件/钣金补漆-具体参照报告-查博士S-结合记录出售- 【备注】不过户不交车
我们的法务红线是:中国海关报关单、出口许可证、商业发票及银行收汇水单上的金额必须做到四单一致。我们坚决拒绝为了协助买方逃避目的国关税而开具“低报虚假发票”的违法行为。
受限于未注册车辆不能在中国公共道路高速行驶的法律规定,我们的大部分动态测试在封闭园区内完成(最高时速60km/h左右)。这足以测试出悬挂异响和低挡位平顺性,但无法模拟120km/h时的高速风噪和轮胎动平衡抖动
我们会提供详尽的起运港到目的港的物流与保险成本表,但由于我们不掌握多国瞬息万变的关税动态,我们无法提供终端的绝对“落地免税总价(DDP)”测算。