收汇银行因为合规问题退回了我的车款,汇率损失和手续费由谁承担?
若因买方所在国受国际制裁,或买方未能提供合法资金来源导致银行原路退回车款,在此期间产生的中转手续费及汇率跌落损失,全部由买方自行承担。
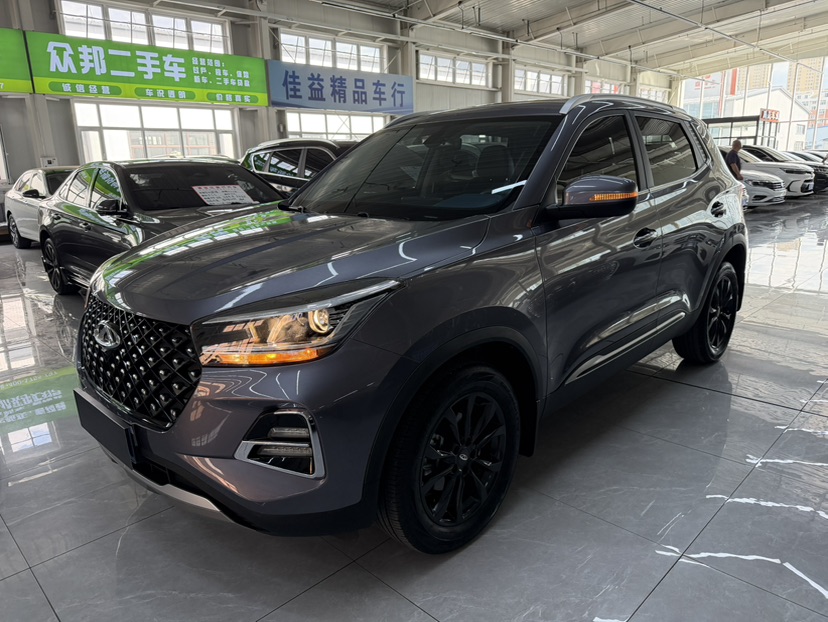
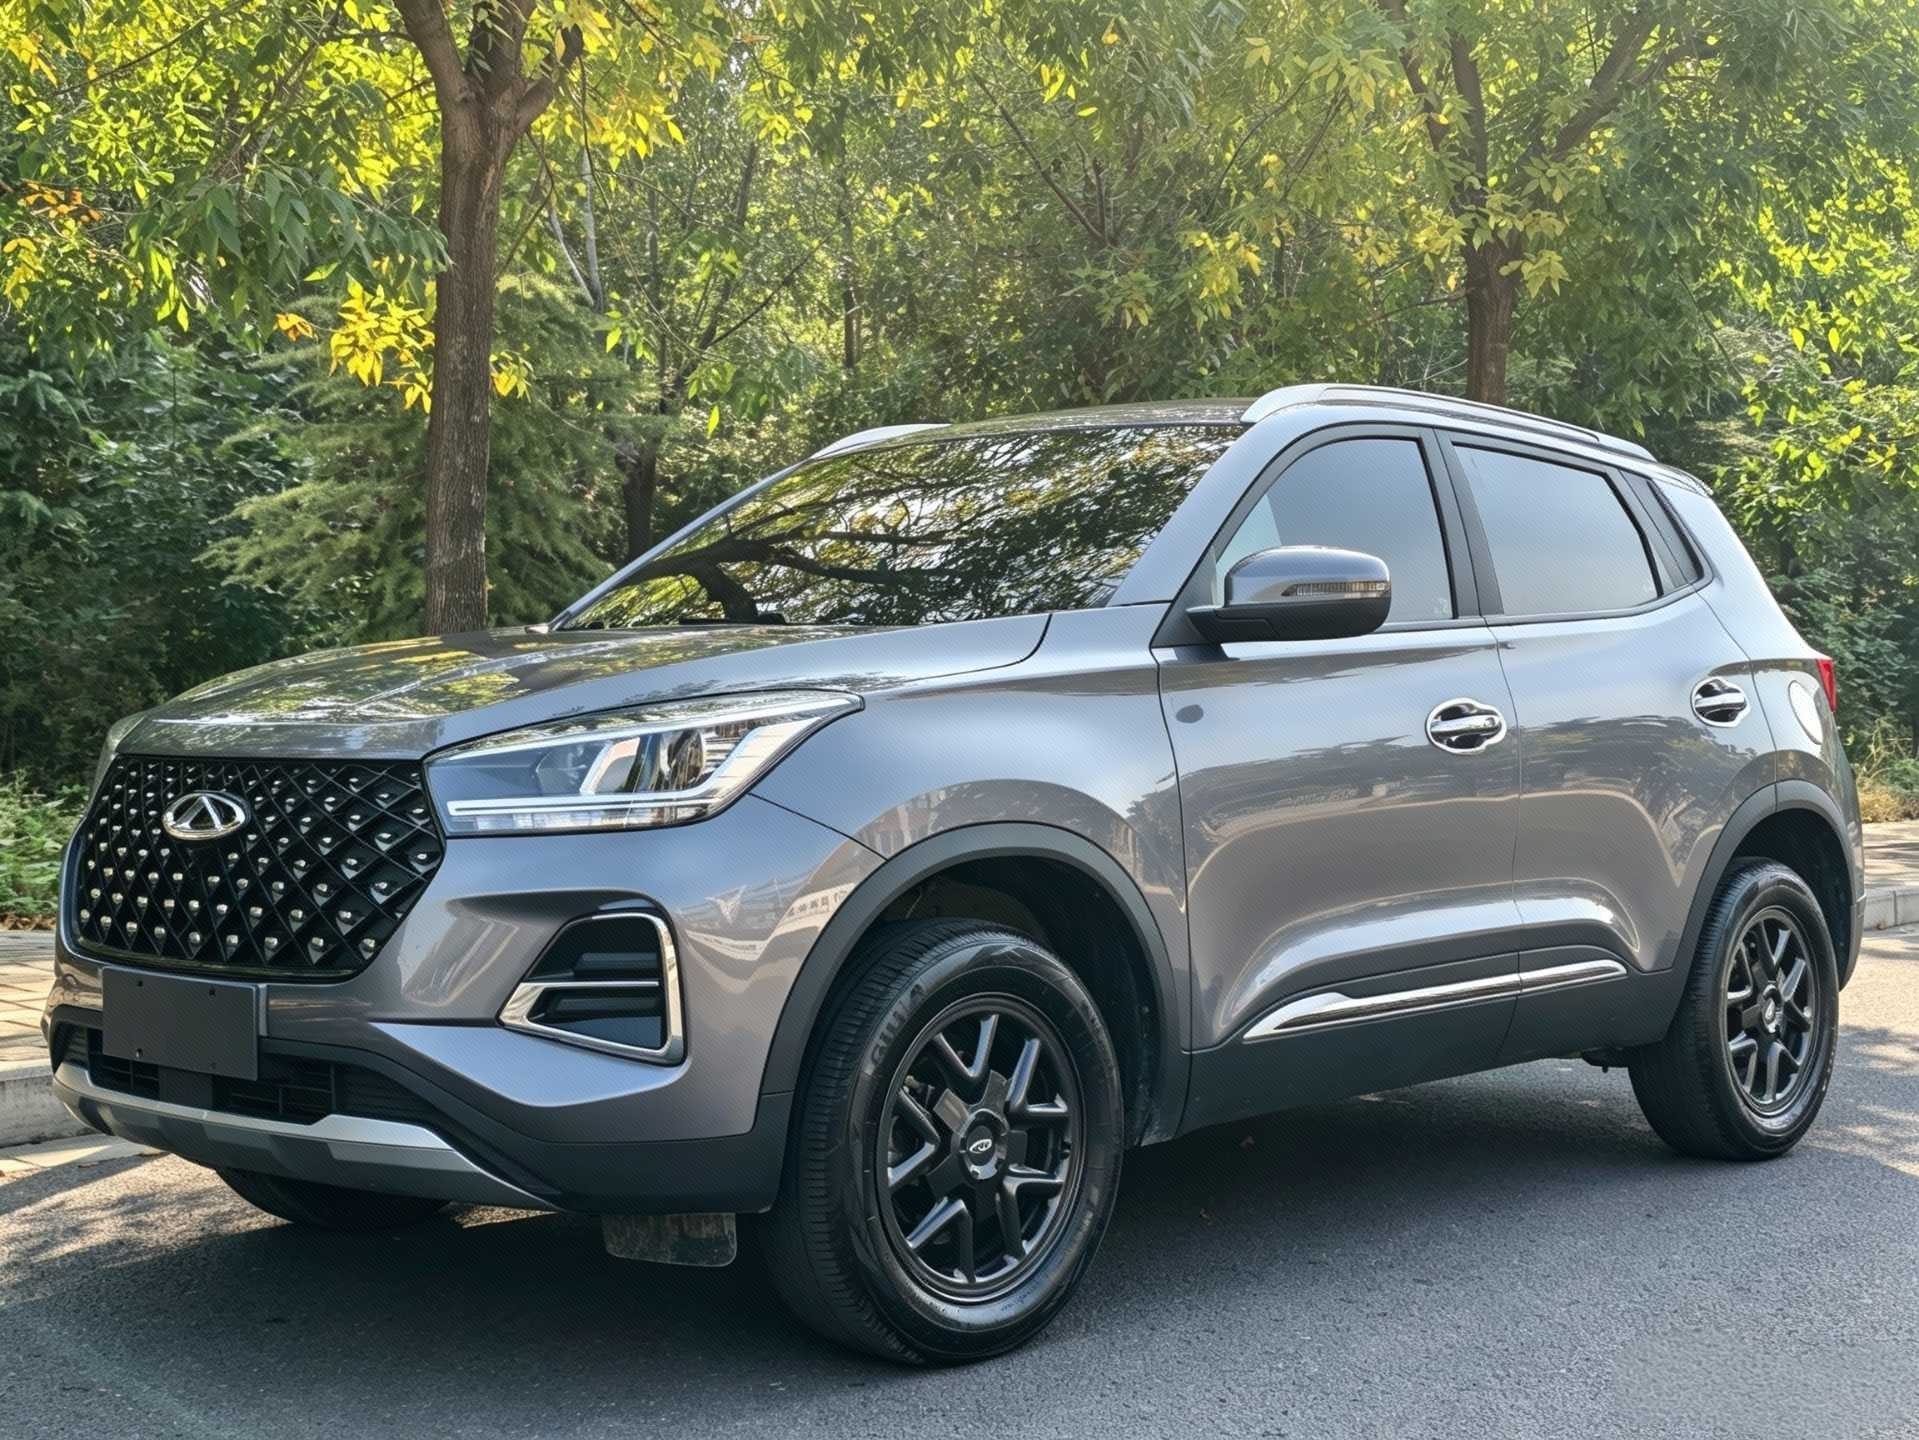
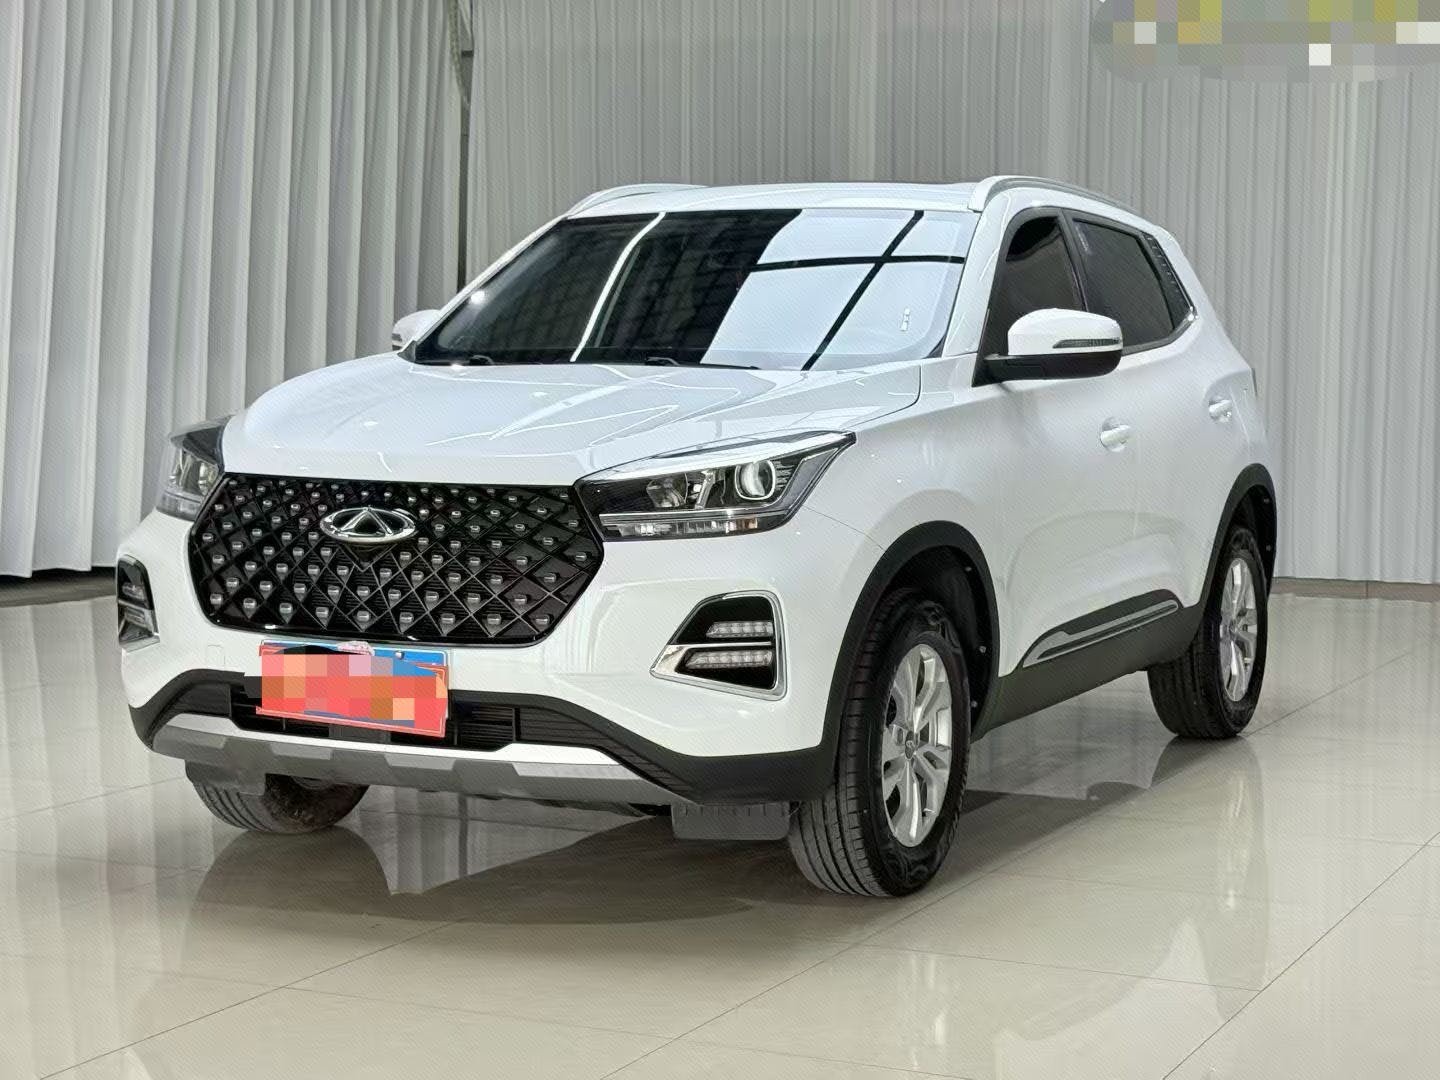
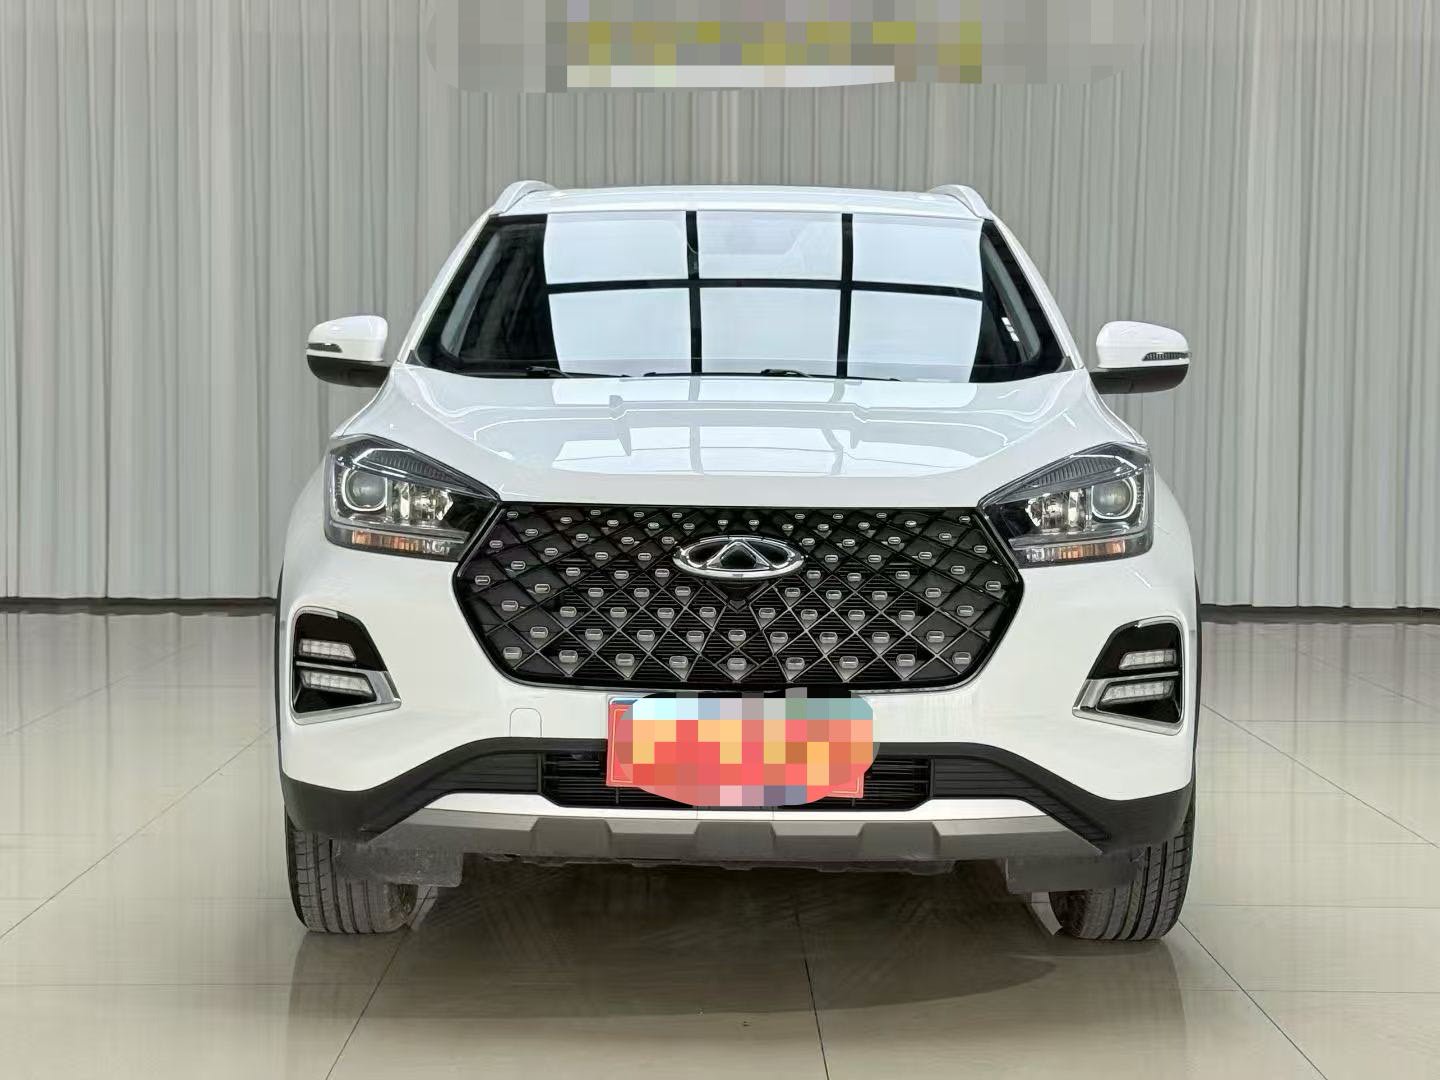
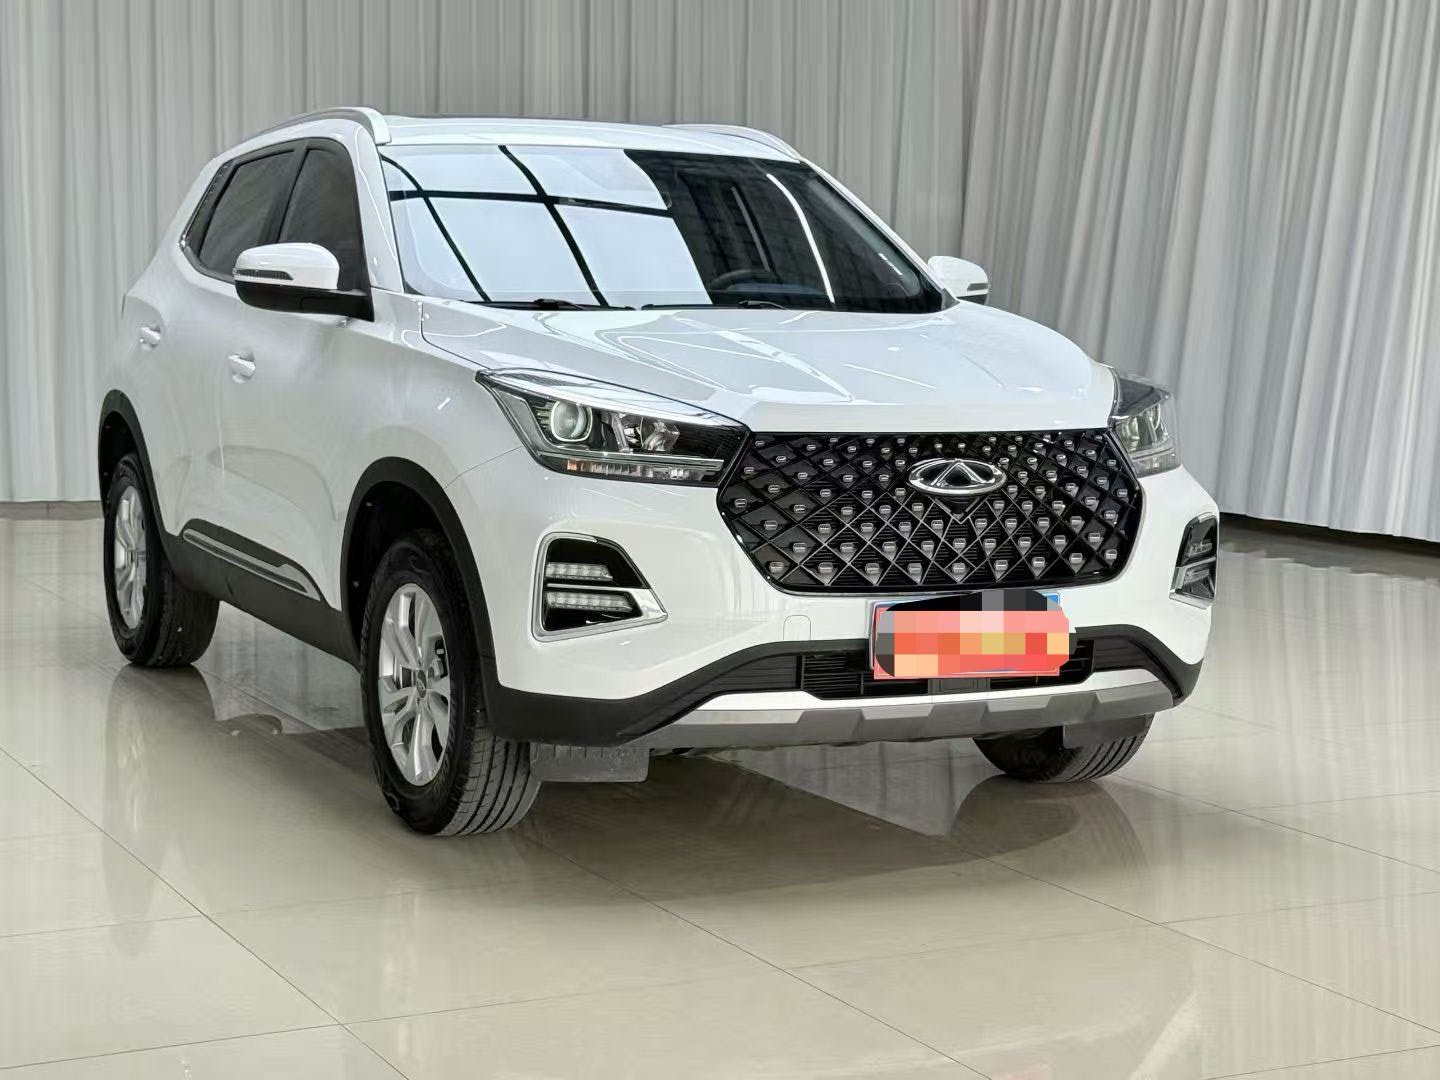
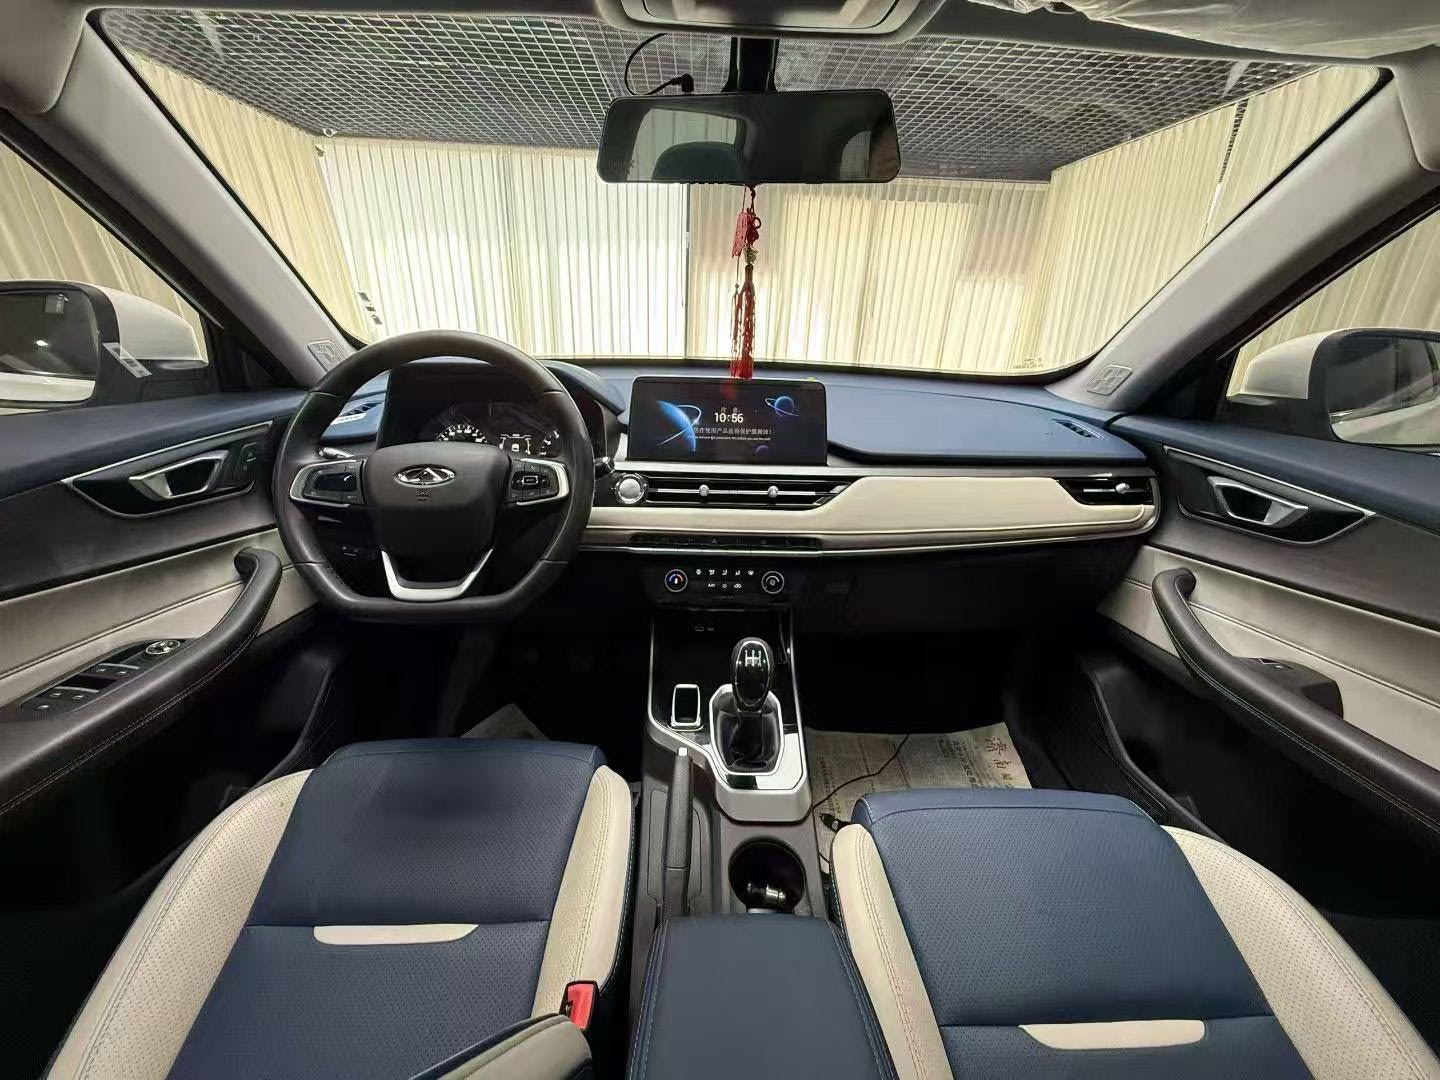
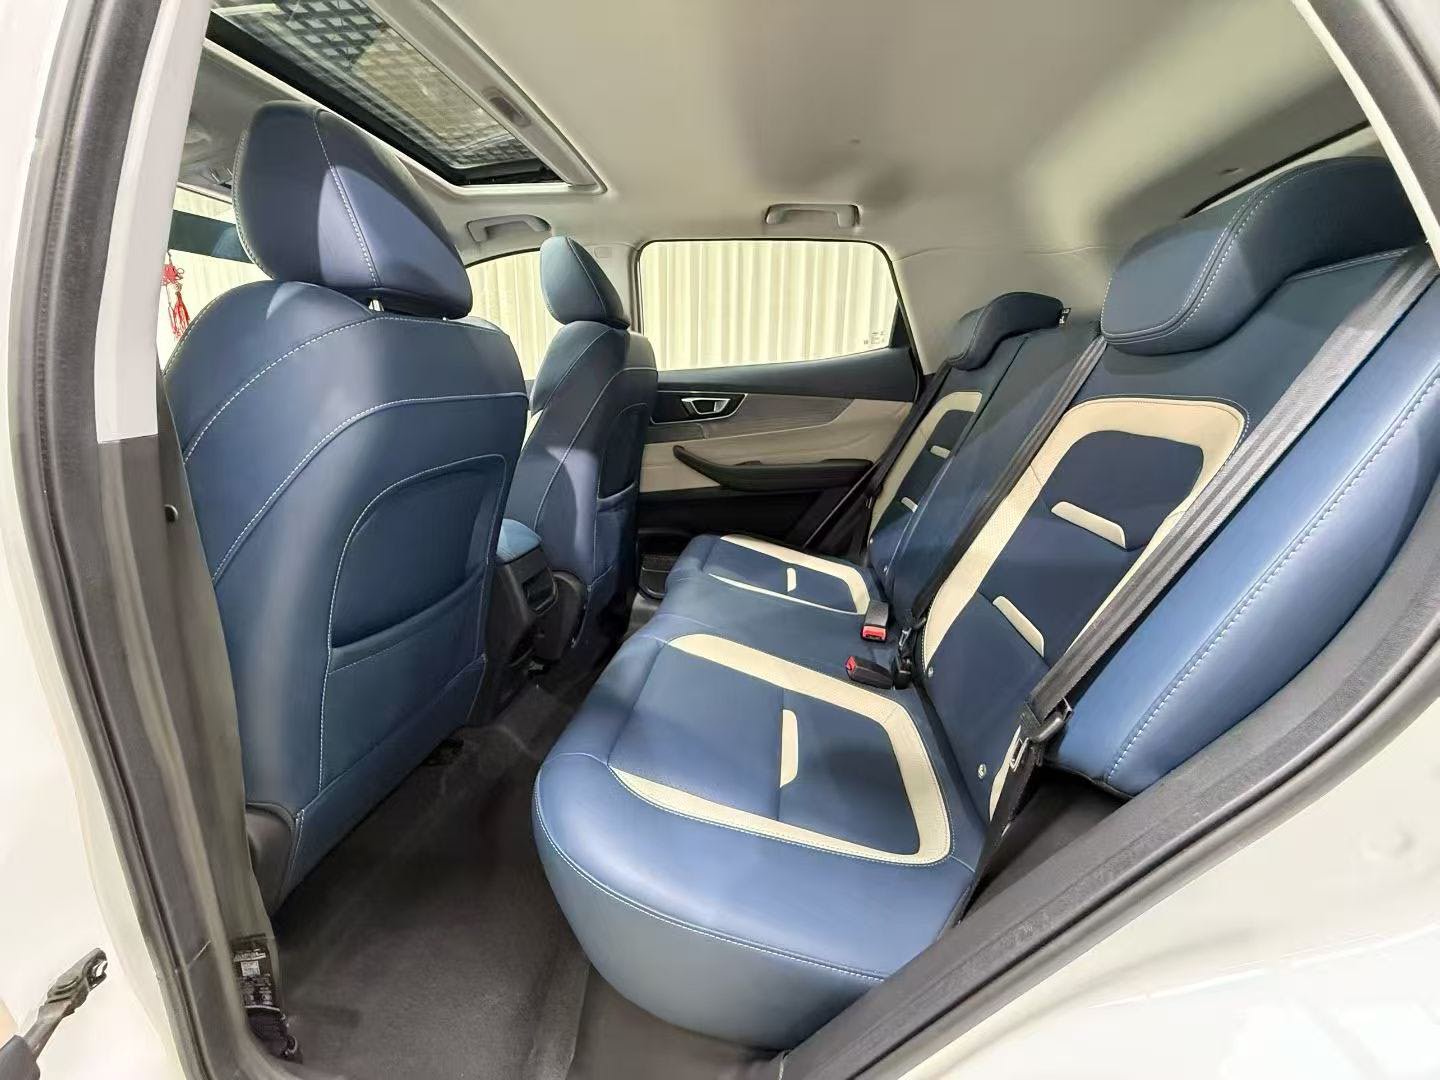
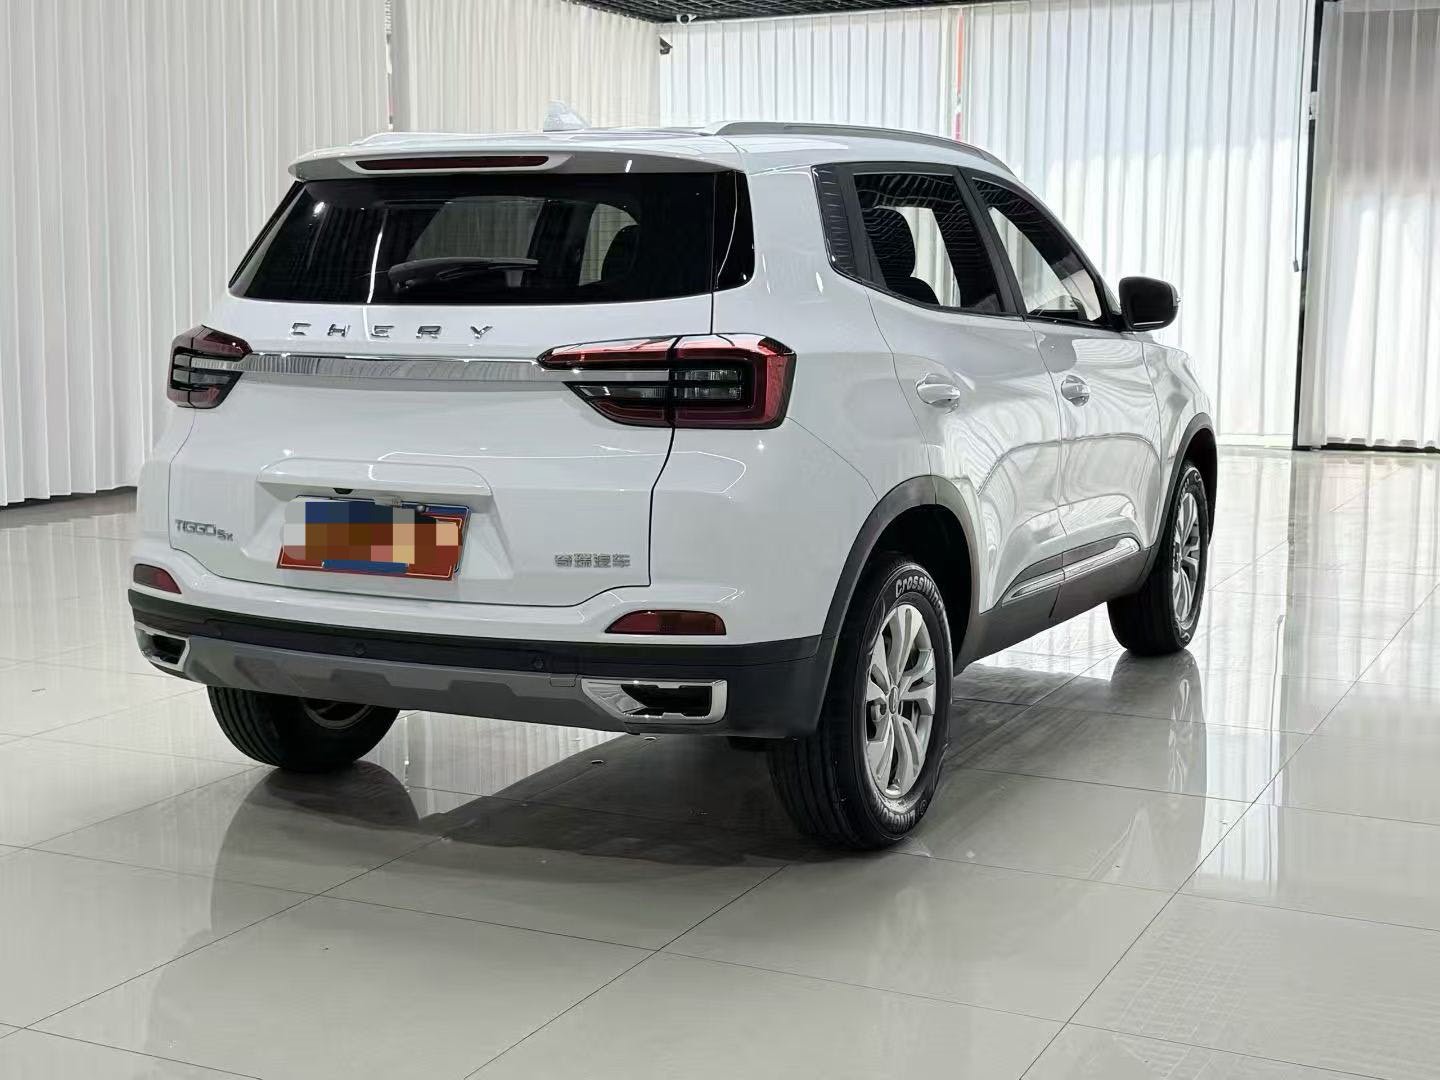
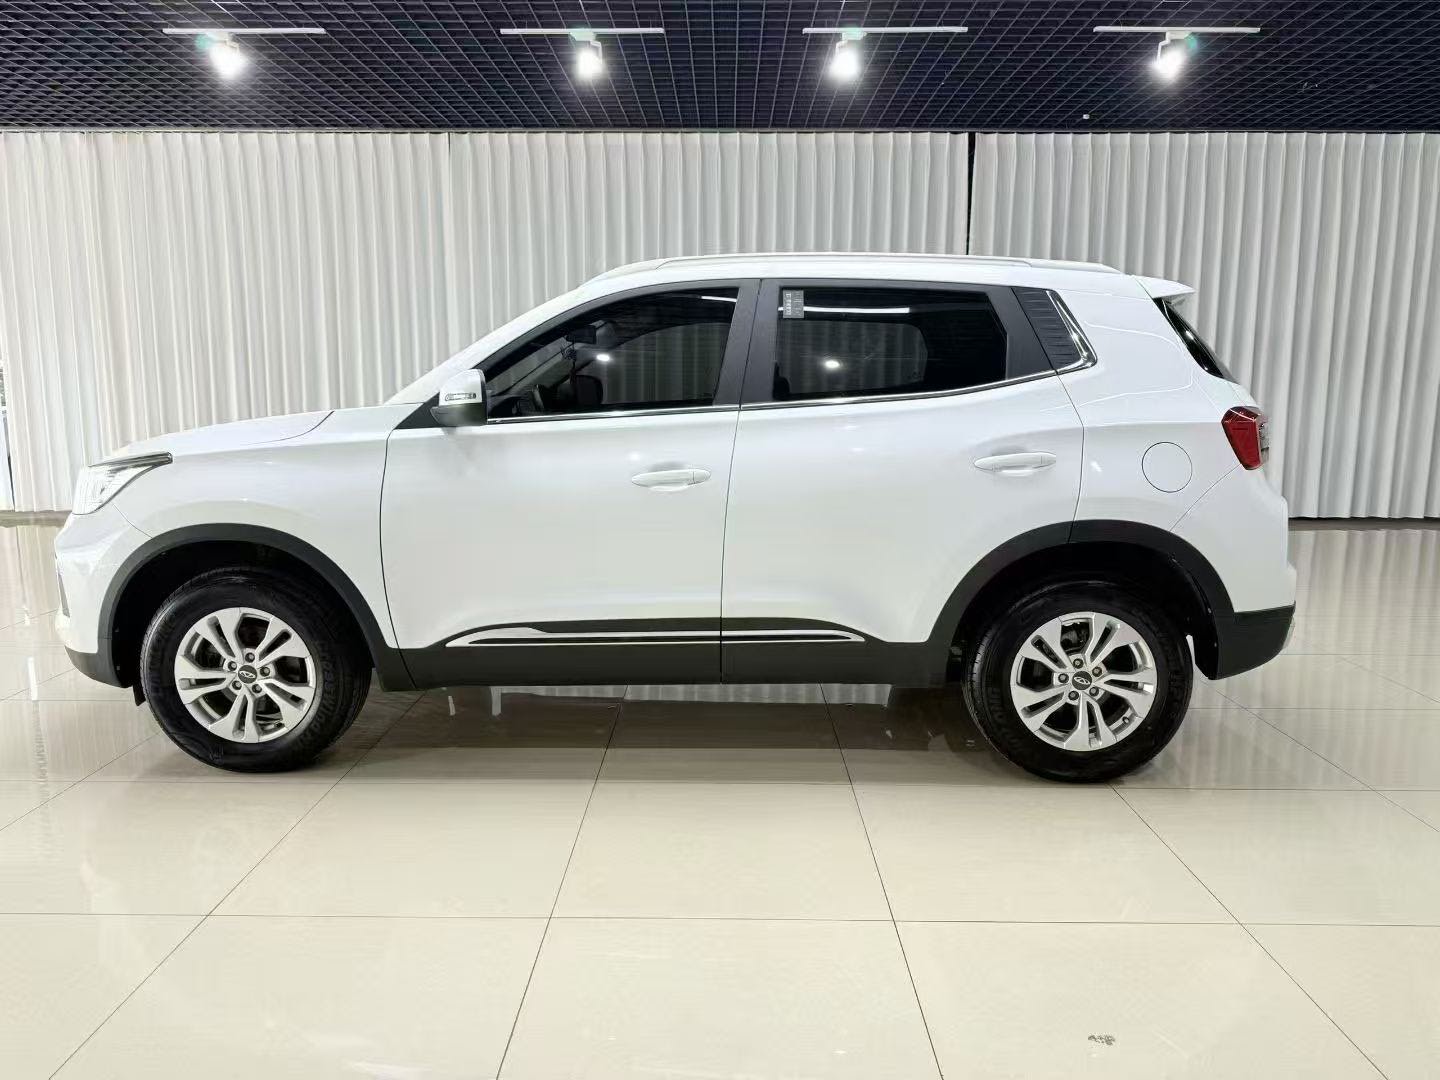
全车原漆,一手未过户,新车状态,查博士S已过
若因买方所在国受国际制裁,或买方未能提供合法资金来源导致银行原路退回车款,在此期间产生的中转手续费及汇率跌落损失,全部由买方自行承担。
核实车辆使用性质有三个可靠途径: 第一,看登记证书(绿本)上的「使用性质」一栏,写明「非营运」才是私家车;写「营运」「租赁」或「预约出租客运」的就是营运车辆。要求卖家拍摄登记证书全页,注意核对车架号与车辆一致。 第二,用「交管12123」App或第三方平台(如车300、精真估)查询,输入车架号可以看到年检记录和性质变更记录。有些车会先转回非营运再出售,但维保记录里的高频里程会暴露真实身份。 第三,查维保记录中里程增长节奏。营运车年均跑3-5万公里,两年就可能10万公里以上,而内饰磨损程度往往不匹配低里程表。 营运车不建议买的原因:强制报废年限短(网约车通常8年或60万公里)、过户后残值极低、保险费率更高,且很多国家对营运出身车辆的进口资格有限制。即使价格便宜,到岸后也很难转手。
延保值不值得买,取决于三个因素:车辆故障率、延保覆盖范围、当地维修能力。 首先看车辆本身:车龄新、保有量大的品牌故障率相对可预期;小众车型或高龄车,延保的赔付概率高,但保险公司往往也拒保。 其次逐条看条款: 1. 保障范围:只保发动机变速箱大件,还是含电路、空调?新能源车的三电系统是否在列? 2. 赔付方式:是实报实销(凭发票报销),还是直接安排维修?报销有没有上限和免赔额? 3. 地域限制:是否限定在中国大陆或指定国家使用?中亚、俄罗斯当地修理厂的费用是否认? 4. 索赔流程:需要在多长时间内报案?是否需要出口商指定的检测机构出具证明? 常见坑:延保由第三方保险公司承保而非出口商自身,出口商倒闭不影响保单,但也意味着理赔要自己对接保险公司,跨境沟通成本不低。建议让出口商提供完整保单文本(而非宣传页)后再决定。