如果目的国海关对车辆的估价高于你们的商业发票金额,导致关税激增,谁来负责?
目的国海关有权不采信商业发票,而是依据其内部数据库(如海关估价红皮书)重新核定货值。由此产生的额外关税属于进口国的政策行为,完全由买方(进口商)承担。
目的国海关有权不采信商业发票,而是依据其内部数据库(如海关估价红皮书)重新核定货值。由此产生的额外关税属于进口国的政策行为,完全由买方(进口商)承担。
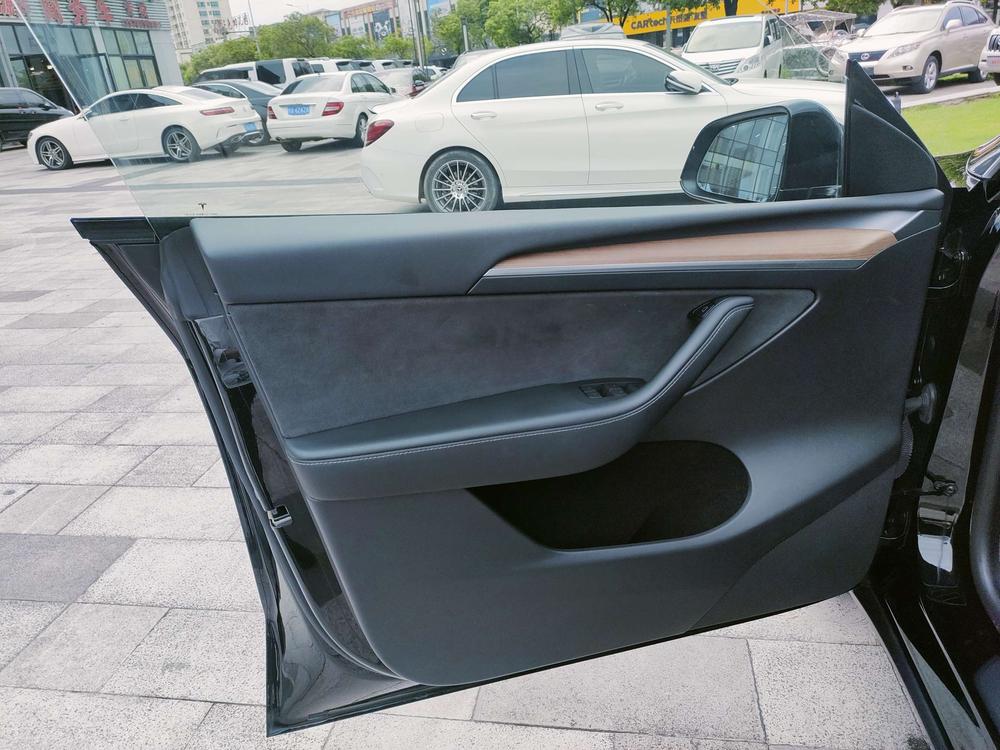
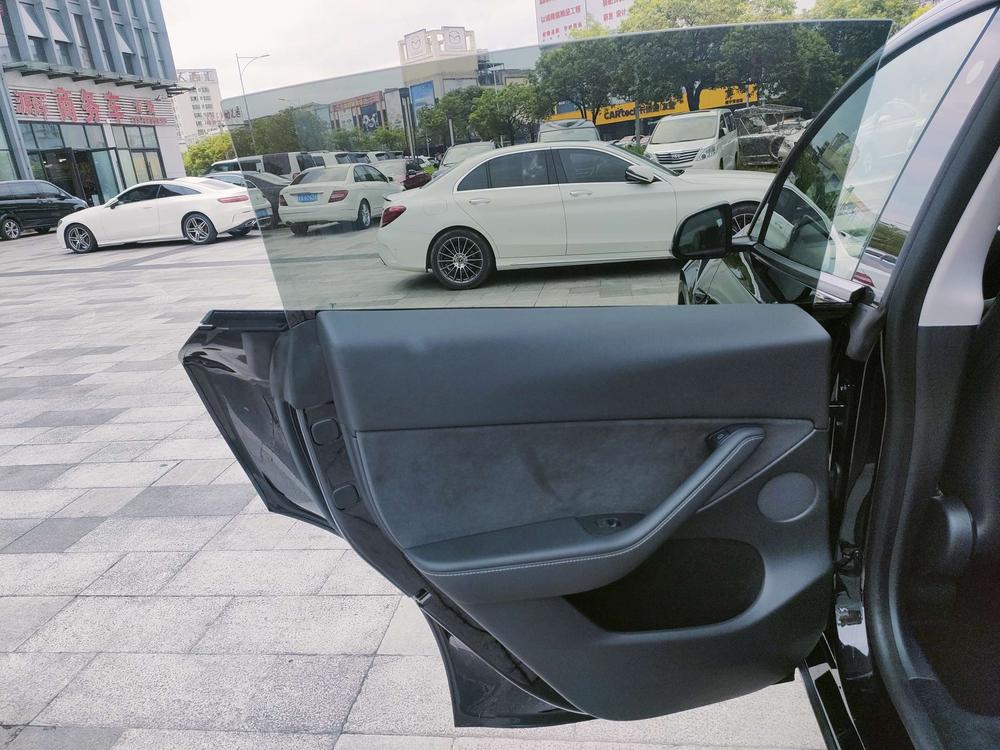
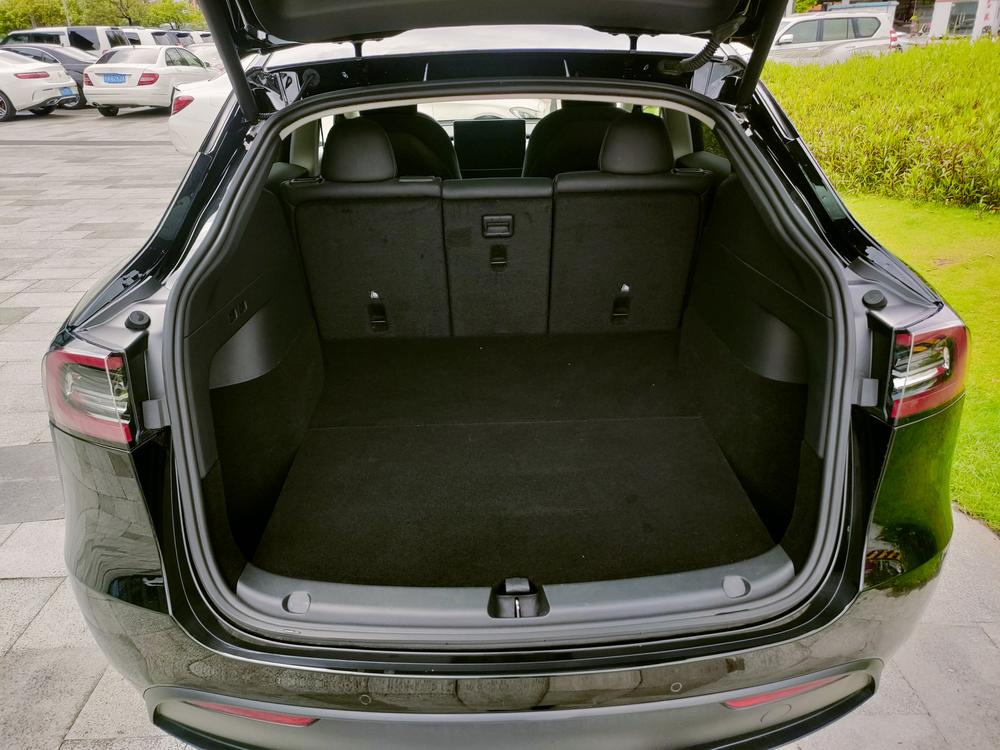
受限于未注册车辆不能在中国公共道路高速行驶的法律规定,我们的大部分动态测试在封闭园区内完成(最高时速60km/h左右)。这足以测试出悬挂异响和低挡位平顺性,但无法模拟120km/h时的高速风噪和轮胎动平衡抖动
必须在船舶开航前的 单证截关日(SI Cut-off Date) 之前提出。一旦船舶开航后申请更改,船公司将收取高昂的改单费(Amendment Fee),且可能导致目的港清关延误,费用由买方承担。