Información Básica

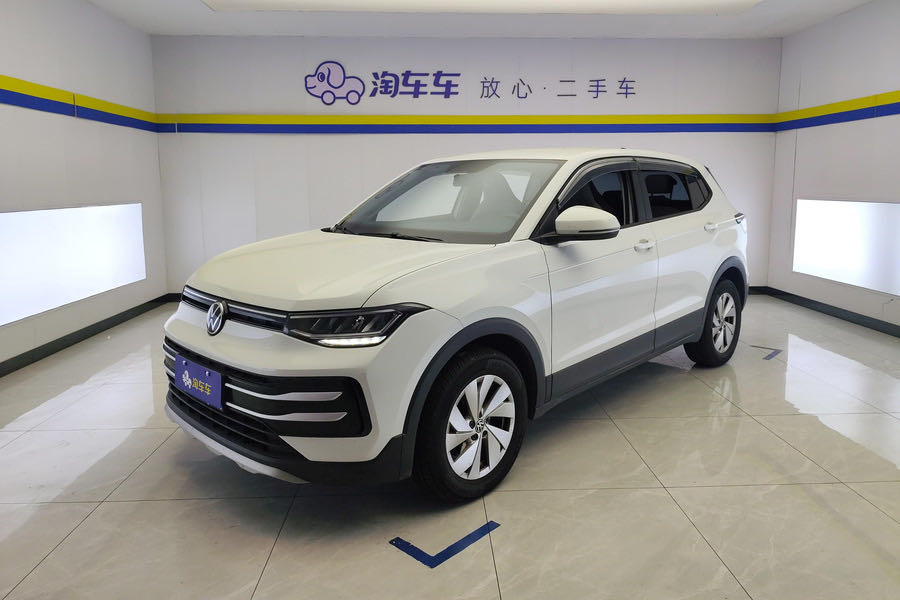
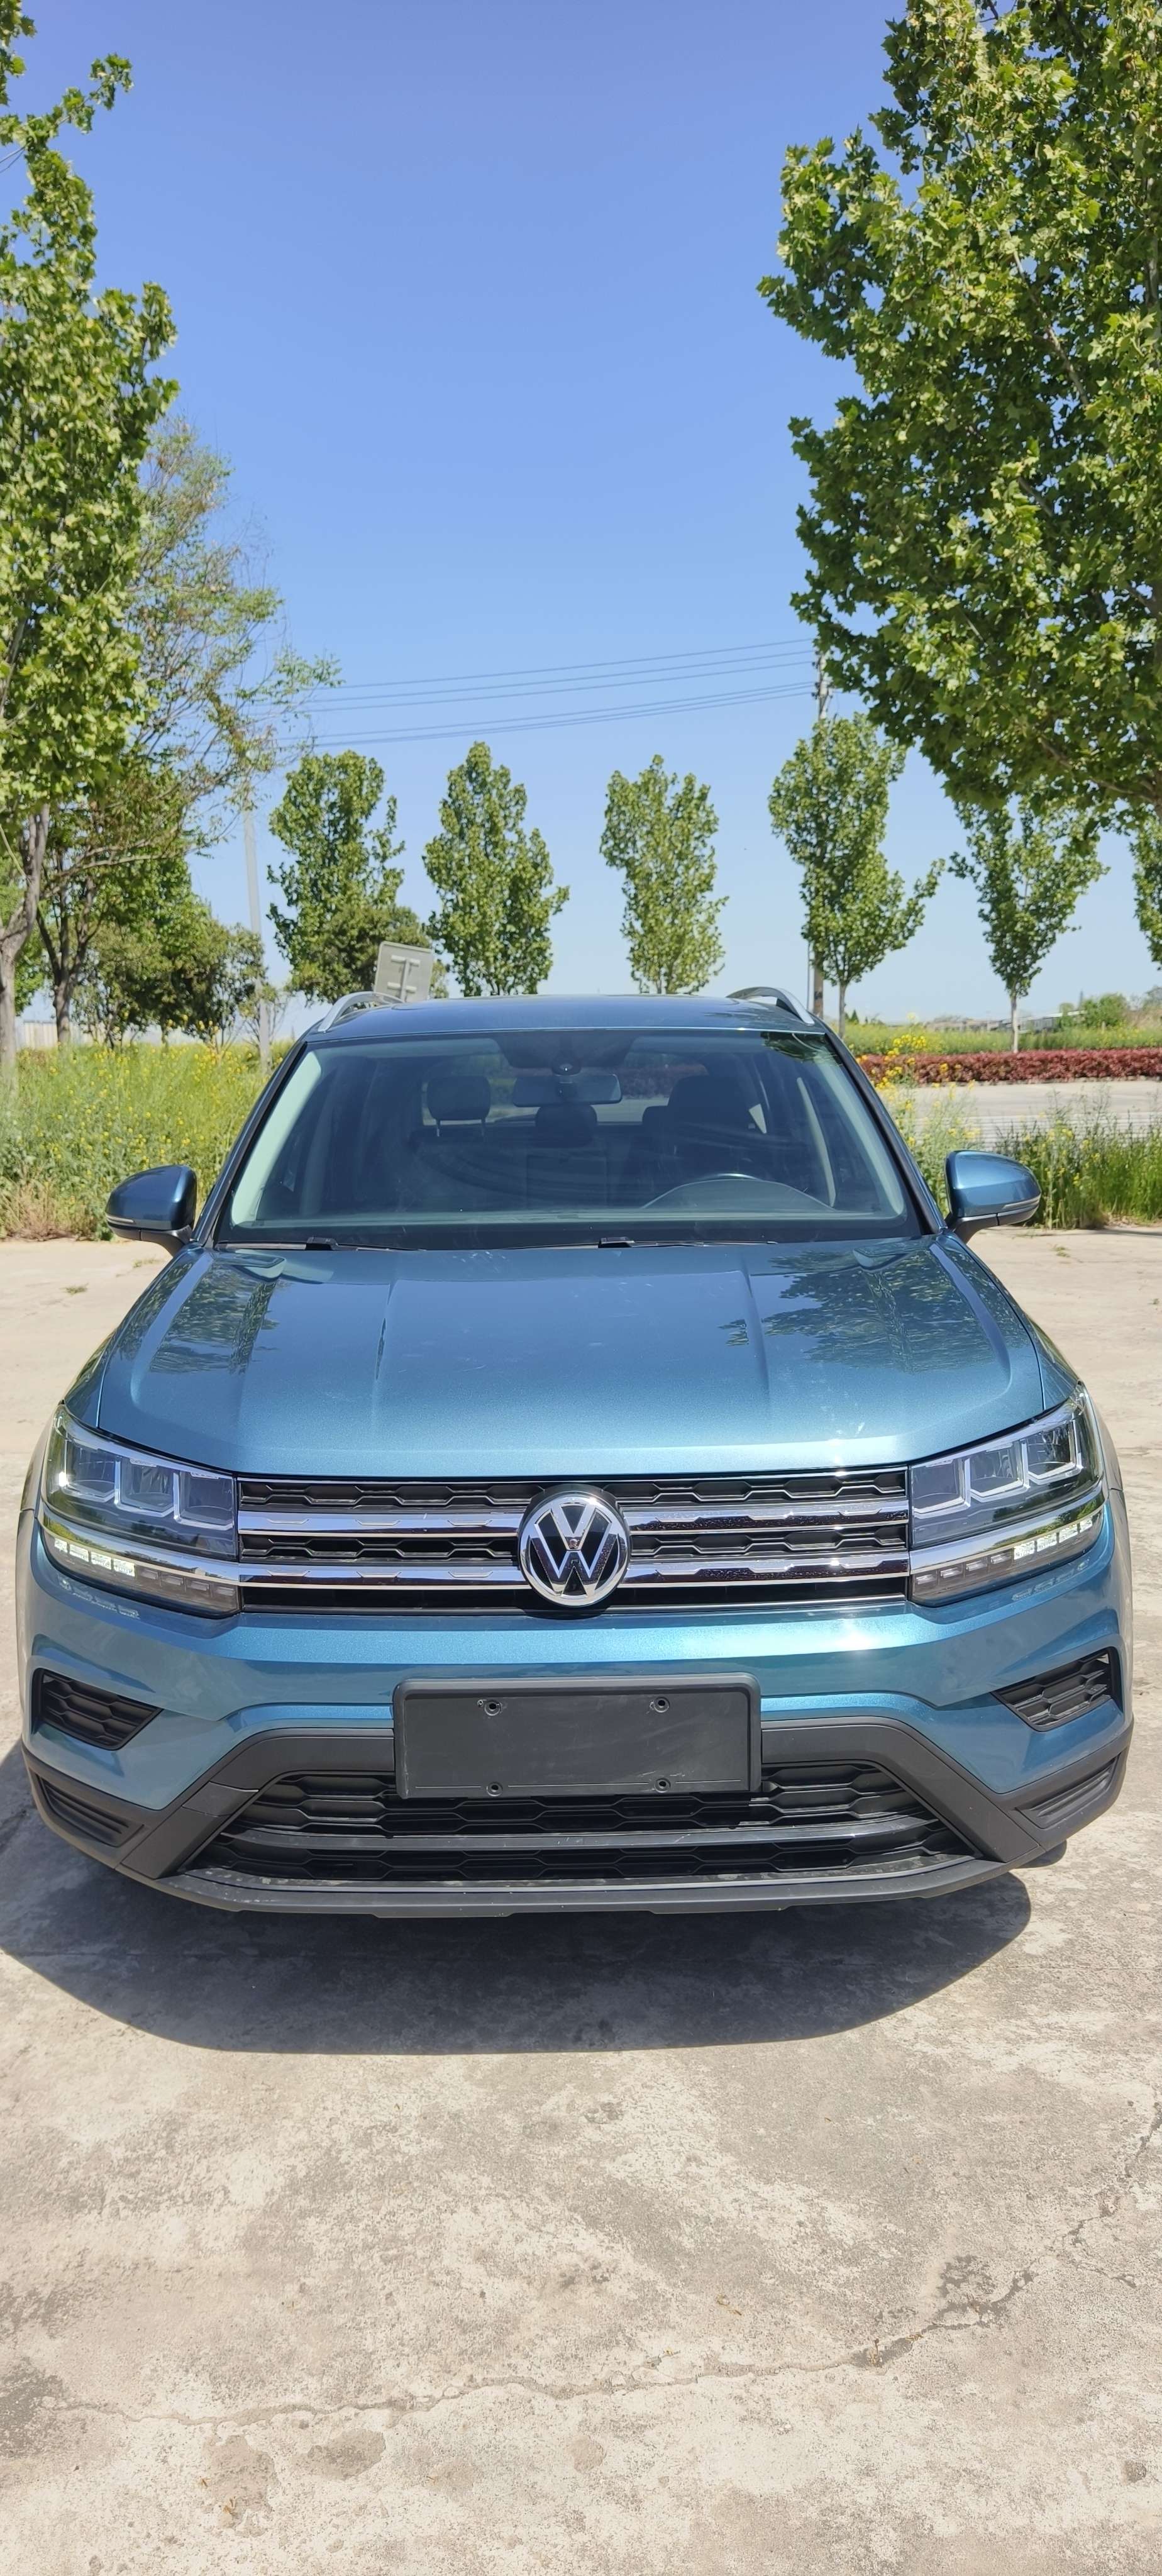
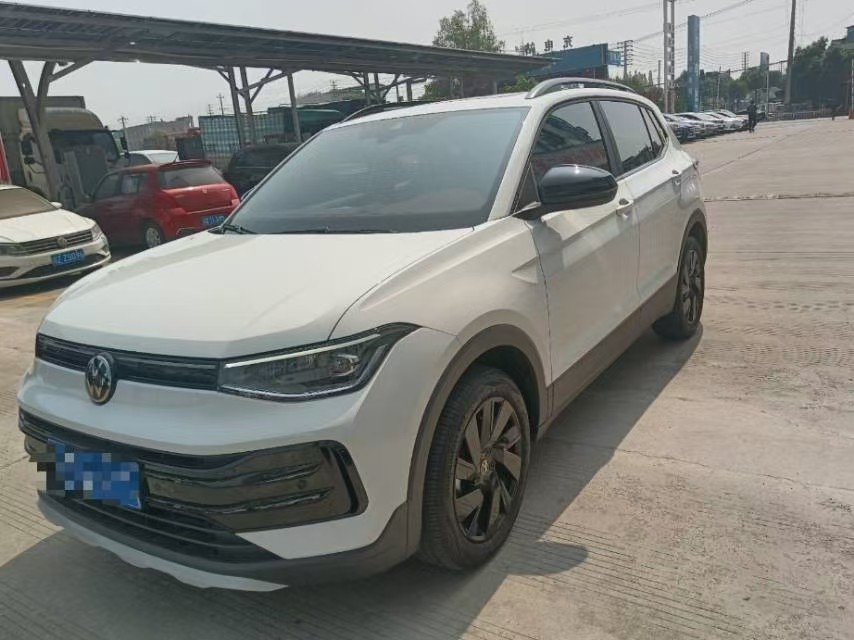
MarcaVolkswagen
SerieTharu
Año2021
Primer Registro2021/09
Kilometraje32,000km
Número de Transferencias0veces
CombustibleGasoline
TransmisiónDCT
Motor1.4T 150 L4
Color
Asientos-

Descripción de Condición

Overall condition excellent; claimed 3 times; no transfers.

Preguntas frecuentes

Más

¿Los paquetes de baterías de vehículos eléctricos exportados cuentan con el informe de prueba UN38.3 y el certificado MSDS requeridos para el transporte marítimo?

Nuestro departamento de documentación tiene las versiones más recientes de UN38.3 (Pruebas y Normas de Transporte de Mercancías Peligrosas de la ONU) y los informes MSDS autorizados o registrados por las principales marcas de energía nueva de China (como BYD, Geely, GAC), que son documentos necesarios para declarar mercancías peligrosas ante la autoridad marítima.

¿Cómo se puede comprobar la salud de la batería (SOH) de un vehículo eléctrico de segunda mano? ¿Se proporcionará un informe de prueba?

Sabemos que la batería de potencia es el activo central de un vehículo eléctrico. Antes de la exportación, nuestro equipo técnico utiliza equipos de diagnóstico OBD profesionales para leer los datos del sistema de gestión de baterías (BMS). Le proporcionaremos un informe técnico que incluye el porcentaje de salud de la batería (SOH), la diferencia de presión de las celdas, el número de ciclos de carga y descarga, entre otros indicadores clave. Si el SOH es inferior a nuestro estándar de seguridad de exportación (normalmente más del 80%, dependiendo de la antigüedad del vehículo), el vehículo será interceptado y no se enviará al extranjero.

¿Es posible solicitar que los costos de los accesorios y el precio del vehículo se combinen en una sola factura comercial para reducir los aranceles totales al realizar compras al por mayor B2B?

No se puede. Esto es una violación grave de las normas de aduanas. Los vehículos completos (Código HS 8703) y los accesorios de automóviles (Código HS 8708, entre otros) tienen tasas de importación completamente diferentes. Combinar las facturas no solo puede resultar en el rechazo de la factura por parte de la aduana, sino que también puede llevar a acusaciones de evasión fiscal en el puerto de destino.