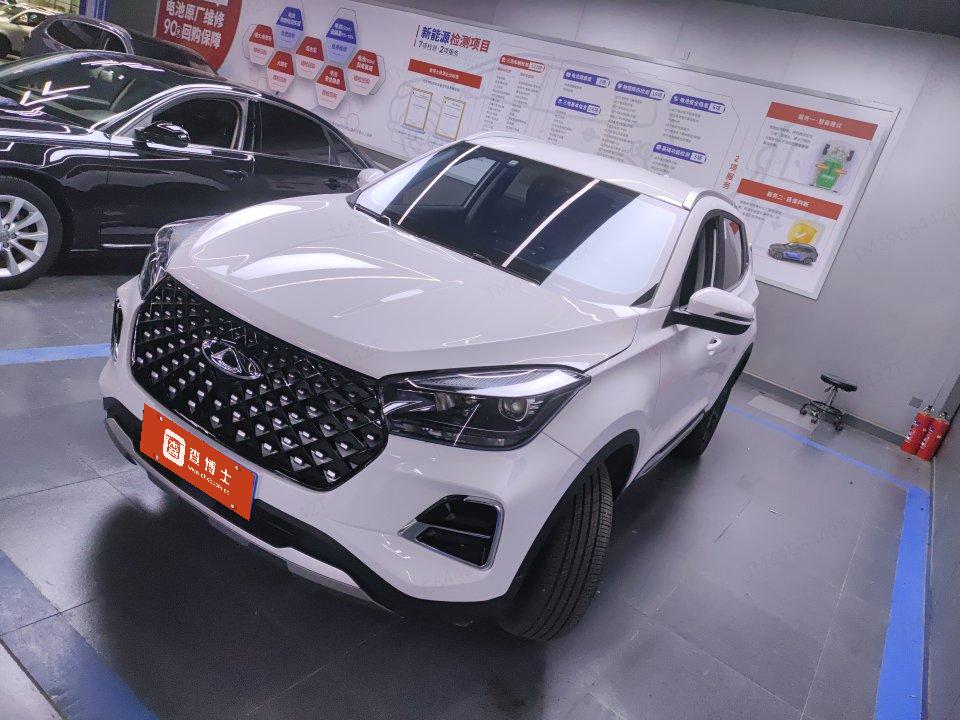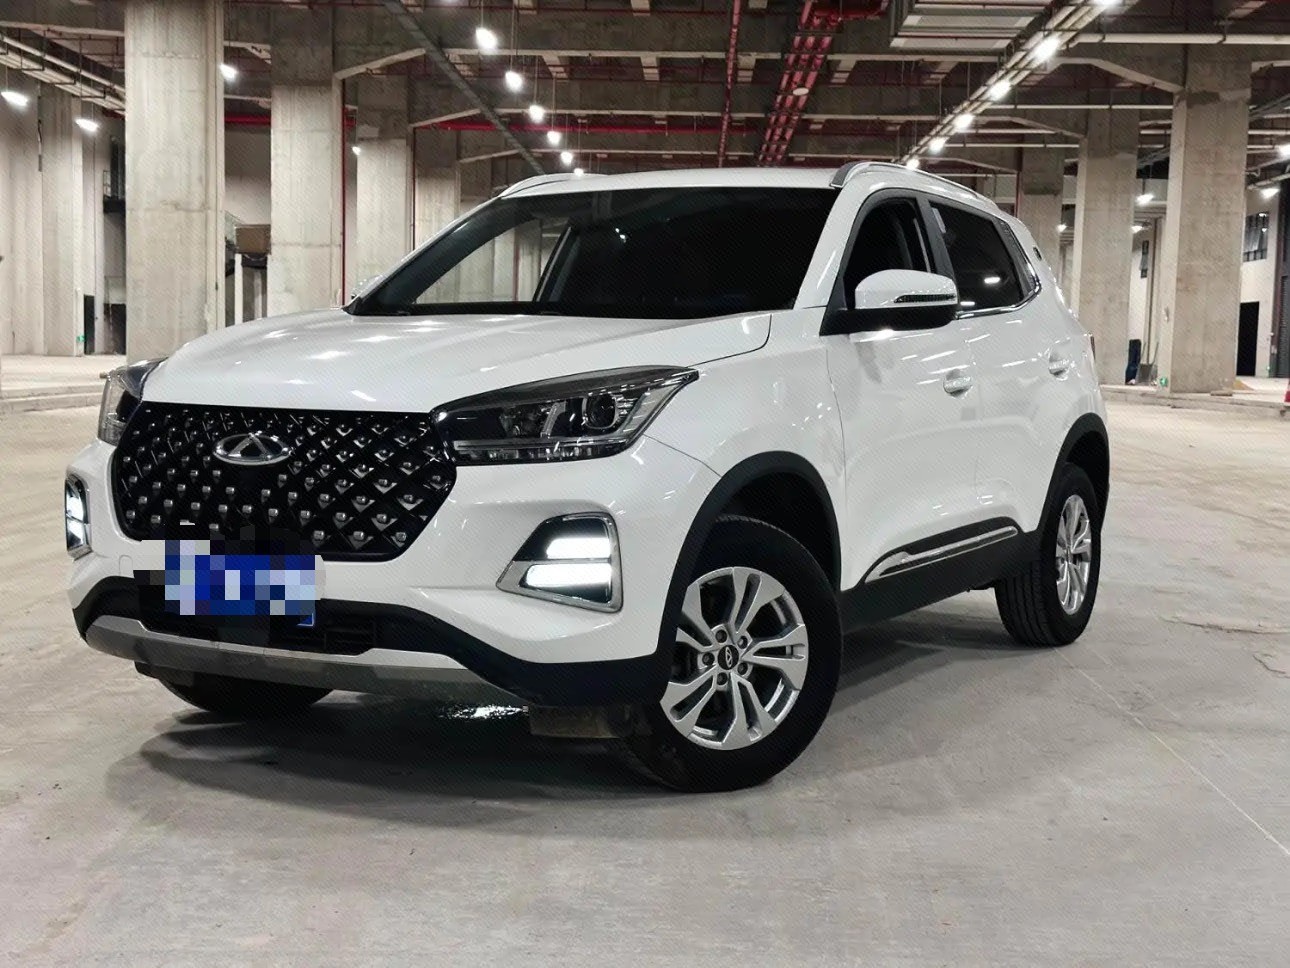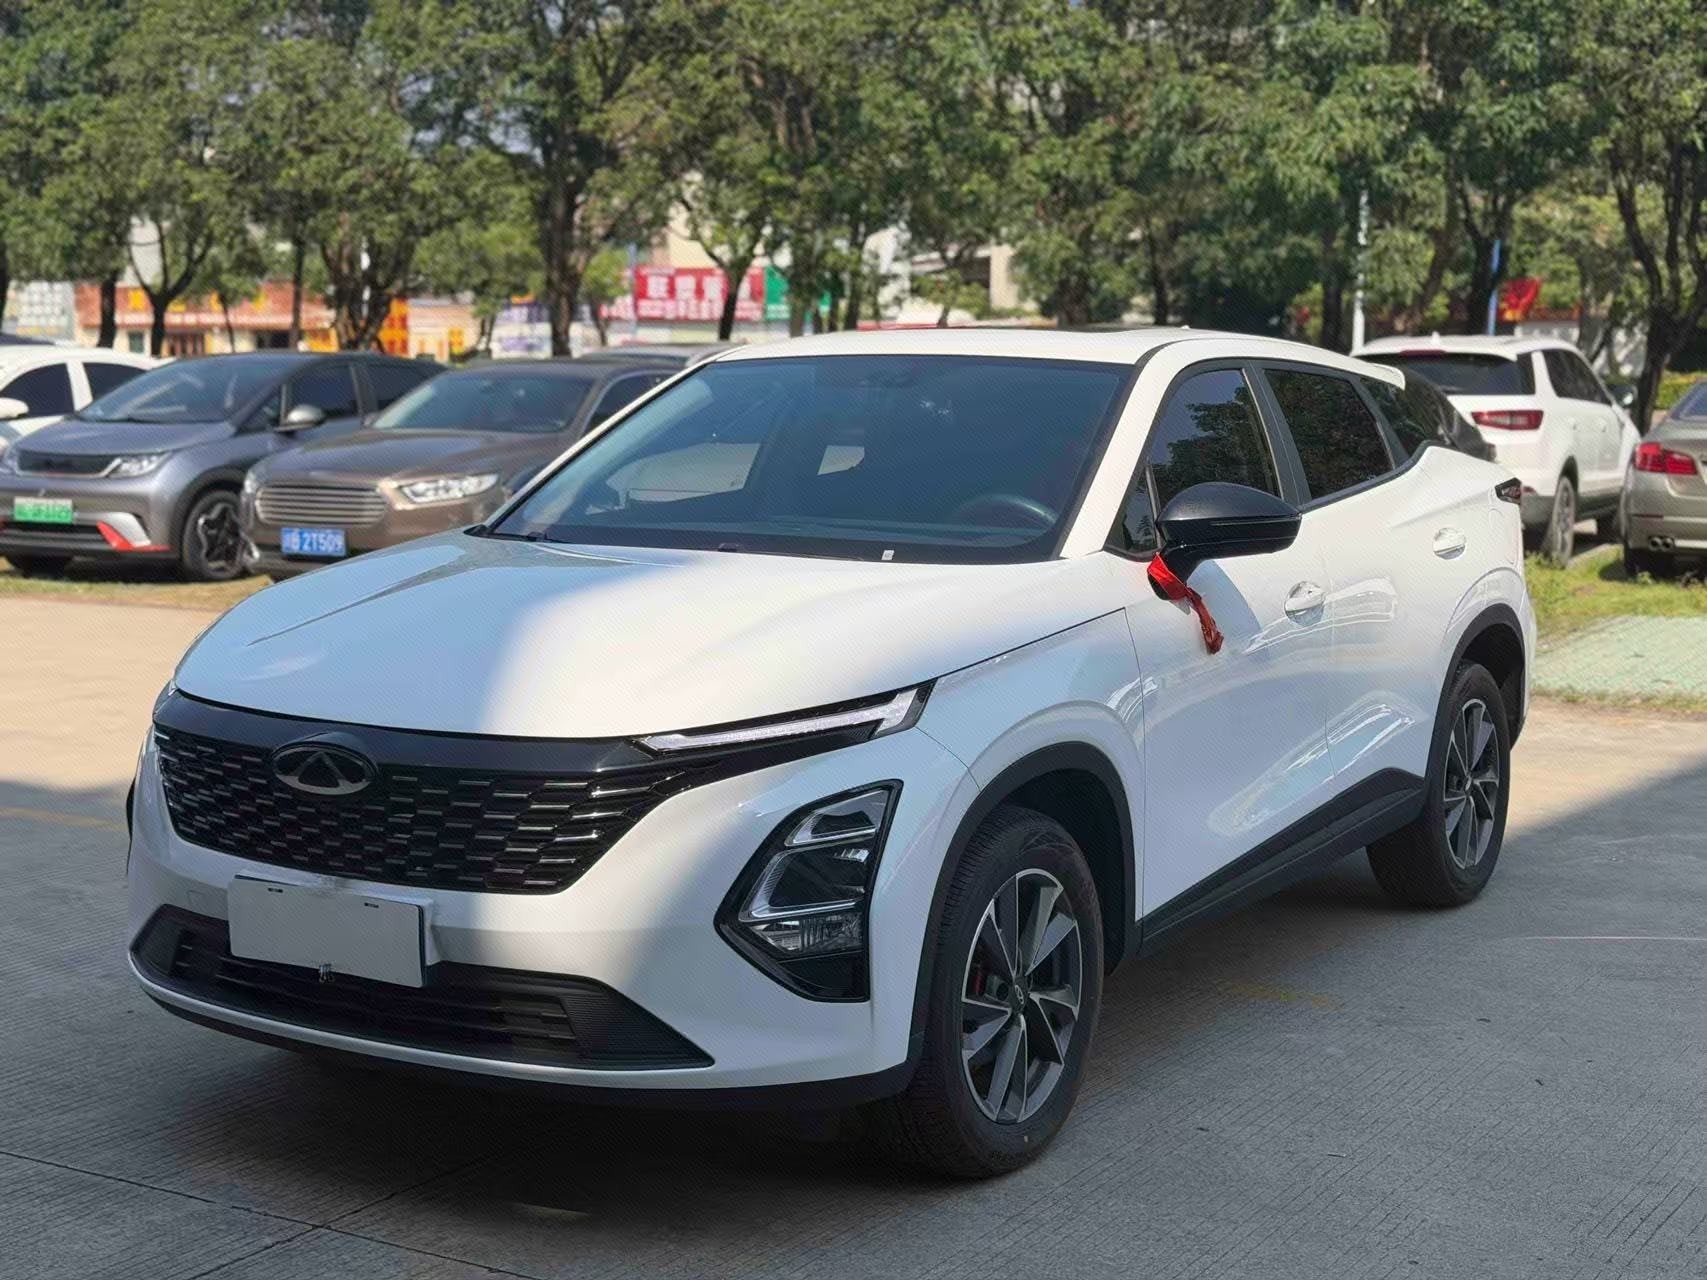
Vendu

Informations de Base

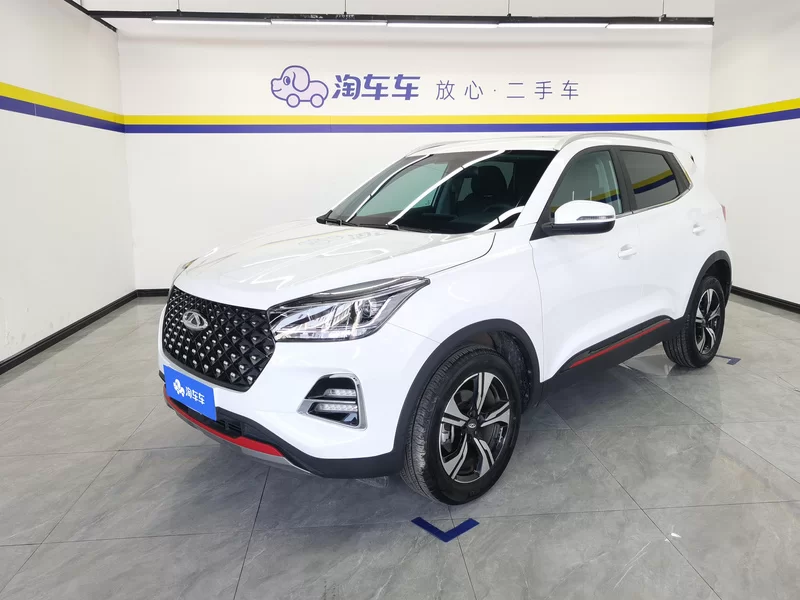
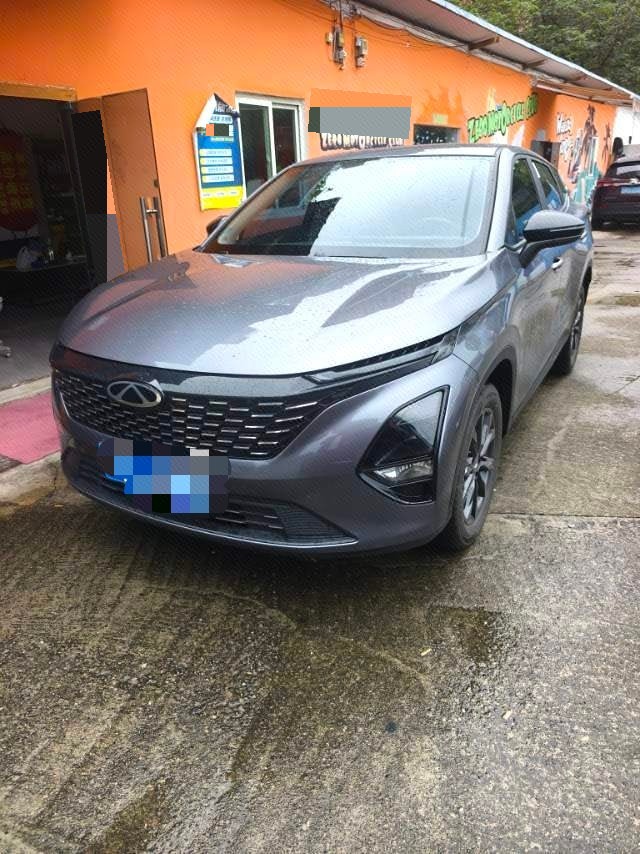
MarqueChery
SérieTiggo 5x
Année2024
Première Immatriculation2024/09
Kilométrage28,000km
Nombre de Transferts0fois
CarburantGasoline
TransmissionManual
Moteur1.5L 120 L4
CouleurWhite
Places-

Informations sur les Documents

Date d'Expiration de l'Inspection-
Date d'Expiration de la Garantie-
Date d'Expiration de l'Assurance2026/09

FAQ

Plus

Si l'ancien propriétaire a modifié le véhicule (comme les jantes ou l'échappement), allez-vous conserver ou restaurer ?

À moins que l'ancien propriétaire n'ait conservé les pièces d'origine et nous les ait remises, nous conserverons généralement l'état modifié actuel et indiquerons dans le rapport "comprend des pièces modifiées non d'origine". Étant donné que les critères de modification illégale varient d'un pays à l'autre, l'acheteur doit évaluer si ces modifications peuvent légalement passer le contrôle technique dans le pays de destination.
Si le pays de destination subit un coup d'État ou modifie soudainement les réglementations d'importation empêchant le dédouanement des véhicules, cela constitue-t-il un cas de force majeure ?

Cela relève entièrement de la force majeure. Après l'achèvement de la livraison FOB ou CIF (au-delà du bastingage), les risques politiques et les changements juridiques dans le pays de destination entraînant des obstacles au dédouanement ou des saisies, le vendeur (nous) n'assume aucune responsabilité de remboursement ou d'indemnisation.

Lors de l'achat en gros par des acheteurs B2B, est-il possible de demander que les frais de pièces et le prix du véhicule soient combinés sur la même facture commerciale pour réduire les droits de douane globaux ?

Non, ce n'est pas possible. C'est une violation grave des règles de dédouanement. Les véhicules complets (Code SH 8703) et les pièces automobiles (Code SH 8708, etc.) sont soumis à des taux d'importation complètement différents. Une facturation mixte peut non seulement entraîner le retour de la facture par les douanes, mais aussi vous exposer à des accusations de fraude fiscale au port de destination.