Informações Básicas

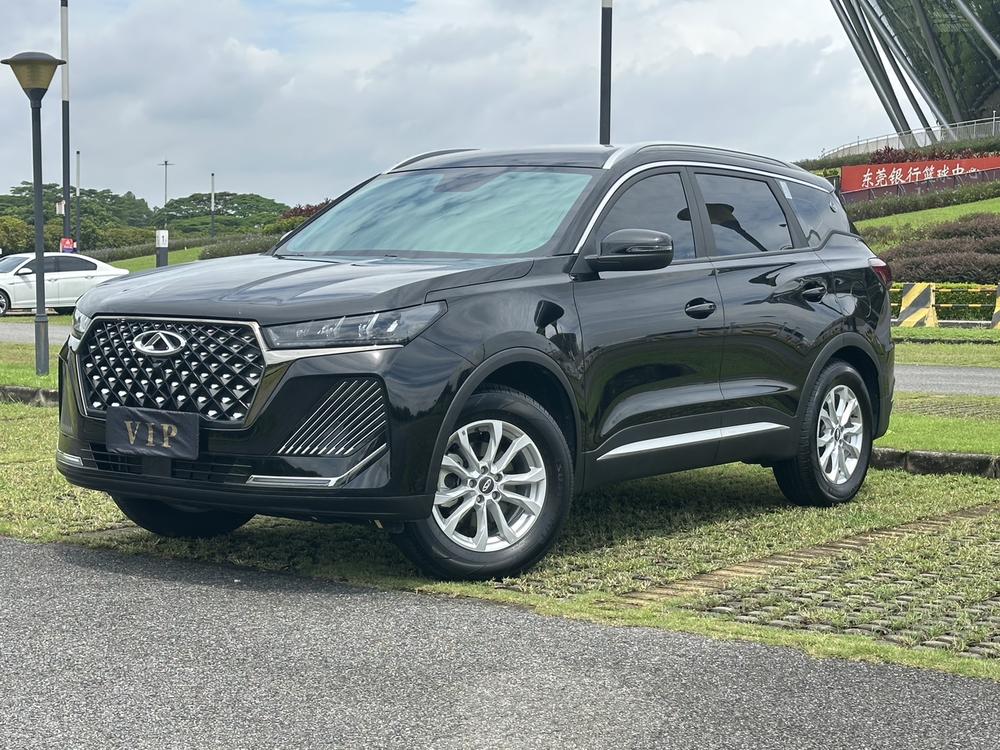
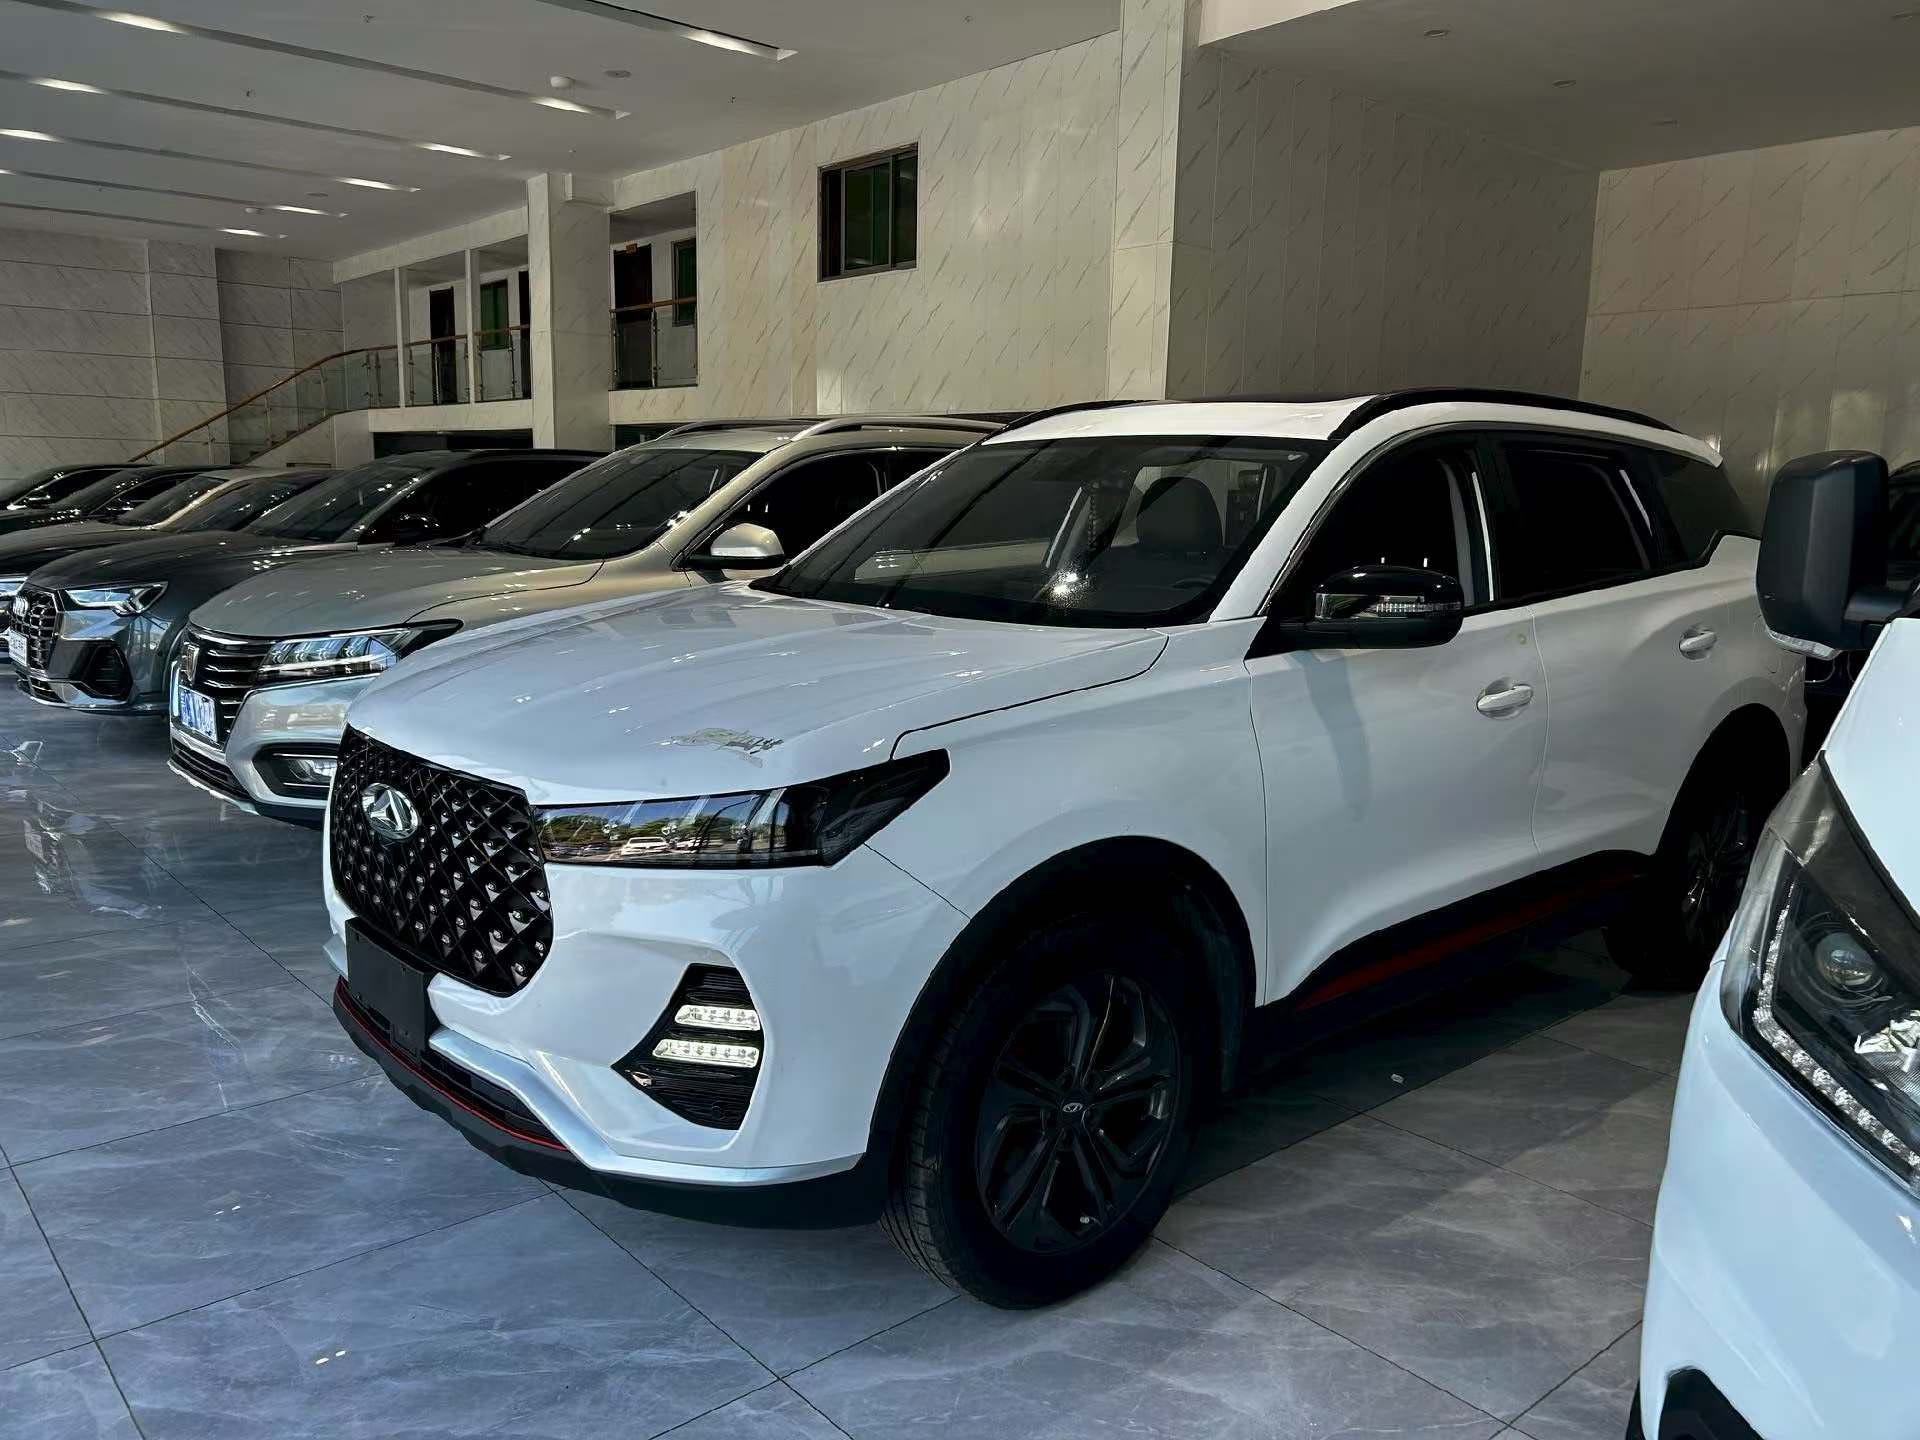
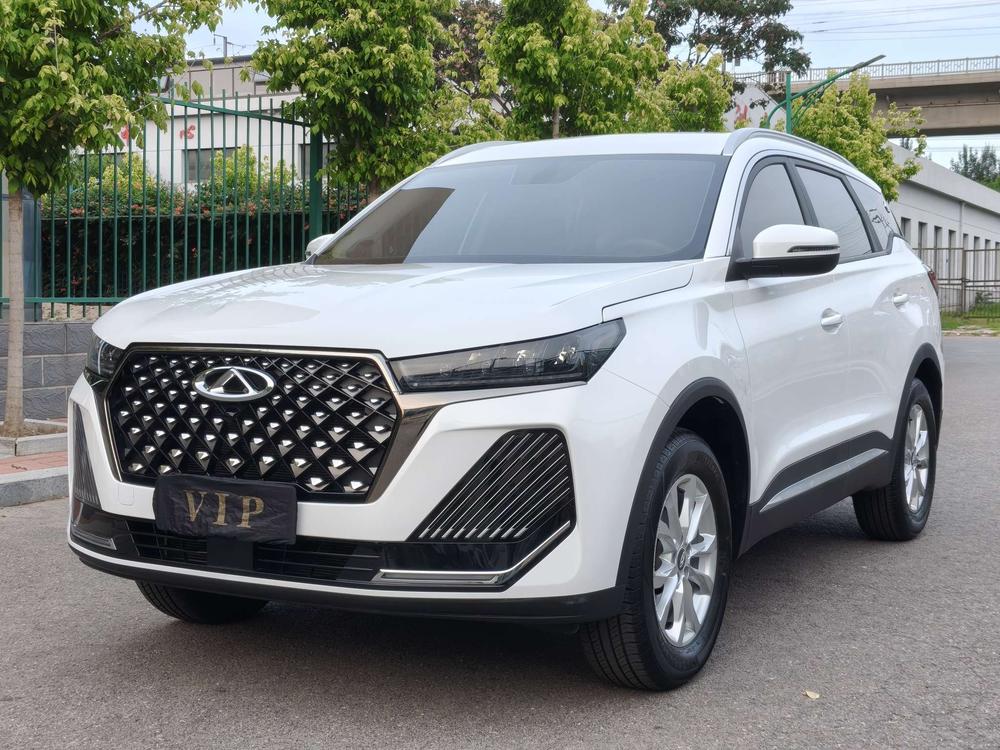
MarcaChery
SérieTiggo 7
Ano2023
Primeiro Registro2023/11
Quilometragem2.4km
Número de Transferências-
CombustívelGasoline
TransmissãoCVT
Motor1.5T 156 L4
CorGrey
Assentos-

Descrição da Condição

Original paint, good color

Destaques de Configuração

✓Driver/Passenger Airbags
✓Front/Rear Side Airbags
✓Tire Pressure Monitoring
✓ISOFIX Child Seat Anchors
✓Keyless Start System
✓Keyless Entry System
✓ABS Anti-lock Braking
✓Electronic Brake Distribution
✓Electronic Stability Control
✓Hill Start Assist
✓Auto Hold
✓Hill Descent Control
✓Panoramic Sunroof
✓Roof Rack
✓Multifunction Steering Wheel
✓Seat Material
✓Driver/Passenger Power Seats
✓Rear Cupholders
✓Low Beam Headlights
✓Daytime Running Lights
✓Adjustable Headlight Height
✓Power Windows
✓Climate Control Type
✓Rear Air Vents

Perguntas frequentes

Mais

Quando um comprador B2B faz uma compra em grande quantidade, pode solicitar que os custos das peças e o valor do veículo sejam combinados na mesma fatura comercial para reduzir os direitos aduaneiros totais?

Não pode. Isso é uma violação grave das normas de desalfandegamento. O veículo completo (Código HS 8703) e as peças automóveis (Código HS 8708, etc.) estão sujeitos a taxas de importação completamente diferentes. Misturar as faturas pode resultar na devolução da fatura pela alfândega e pode também levar a acusações de fraude fiscal no porto de destino.
Os padrões de avaliação de qualidade para veículos comerciais usados (pick-ups, furgões) e veículos de passageiros são os mesmos?

Completamente diferentes. A avaliação de veículos comerciais foca em: desgaste/deformação severa do compartimento de carga, se o chassi apresenta torções devido a sobrecarga, a fadiga das molas de lâmina e a situação das emissões do motor a diesel. Pequenos riscos na aparência têm um peso muito baixo na avaliação de veículos comerciais.

Se a avaliação da alfândega do país de destino para o veículo for superior ao valor da fatura comercial, resultando em um aumento dos direitos aduaneiros, quem será responsável?

A alfândega do país de destino tem o direito de não aceitar a fatura comercial, mas sim de reavaliar o valor com base na sua base de dados interna (como o livro vermelho de avaliação aduaneira). Os direitos aduaneiros adicionais resultantes são uma ação política do país importador, sendo totalmente suportados pelo comprador (importador).